医師・クリニック院長の節税対策に|エンジェル税制の仕組みと所得税の軽減効果を解説
診療に取り組む医師やクリニック院長にとって、収入に対する税負担は、個人の資産形成を考えるうえで気になるテーマではないでしょうか。医療機関の経費を見直すことに加え、個人で利用できる税制を知っておくことも、資金計画を立てる際の判断材料になります。
今回は、医師・経営者向けのお役立ち情報として、スタートアップへの投資に伴い、一定の条件で所得税の負担軽減を受けられる「エンジェル税制」をご紹介します。
給与や事業による所得がある方が検討しやすい「優遇措置A」を中心に、仕組み、試算、活用前の確認点を整理します。税負担の軽減には投資が伴うため、投資資金と将来の回収見通しも合わせて確認していきましょう。
エンジェル税制とは?医師・院長が知っておきたい基本
エンジェル税制は、スタートアップへの資金供給を促すため、対象企業に投資した個人に税制上の優遇を設ける制度です。医師専用の制度ではありませんが、勤務医、開業医、経営者も、要件を満たす個人投資家として利用を検討できます。
医療法人と医師個人の税金を分けて考える
本記事で扱うのは、個人による投資と所得税の関係です。医療法人の利益に対する法人税を、院長個人の投資で直接減らすという仕組みではありません。
勤務医なら給与所得、医療法人の理事長なら役員報酬に係る給与所得、個人開業医なら事業所得など、ご自身の所得をもとに検討します。クリニックの売上額と院長個人の所得額は異なるため、まず確定申告書や源泉徴収票で確認することから始めましょう。
制度全体には、投資時の優遇や、売却して損失が生じた場合の特例などがあります。制度の詳細はこちら(経済産業省「エンジェル税制」)をご参照ください。
所得税の負担軽減につながる「優遇措置A」の仕組み
優遇措置Aは、対象となる投資額をもとに所得控除を受ける仕組みです。所得控除とは、税額を計算する前の所得から一定額を差し引くことです。
控除額の目安と上限
他の寄附金控除がない場合、基本的な計算は次のとおりです。
所得控除額=「対象投資額」「800万円」「総所得金額等の40%」のうち最も低い額-2,000円
例えば上限内で100万円を投資した場合、所得控除額は99万8,000円です。税金が99万8,000円減るのではなく、この金額だけ課税対象となる所得を減らして税額を計算します。上限まで利用できる場合の所得控除額は、上記の条件では799万8,000円です。
「総所得金額等」は給与の額面年収とは異なります。給与の場合は給与所得控除後の金額、事業の場合は収入から必要経費などを差し引いた所得を基礎とし、他の所得や損失の状況も関係します。ふるさと納税などの寄附金控除を併用するときは、控除枠を別々に満額使えるとは限りません。
出典:国税庁「一定の寄附金を支払ったとき(寄附金控除)」、FUNDINNO「優遇措置Aについて」
優遇措置Bとの違い
優遇措置Aが総所得金額等からの控除であるのに対し、優遇措置Bは株式の譲渡益から投資額を控除する措置です。同じ年の同じ銘柄に重複して適用することはできません。株式売却益がある方は、所得の内訳と対象企業の要件をもとに比較します。
なお、2026年からは一定の株式取得について前年分の所得税の還付を請求できる仕組みも導入されています。株式譲渡益に関する制度は条件が異なるため、本記事の優遇措置Aの試算と混同せず、個別に確認してください。
どのくらい税負担が軽くなる?シミュレーションで確認
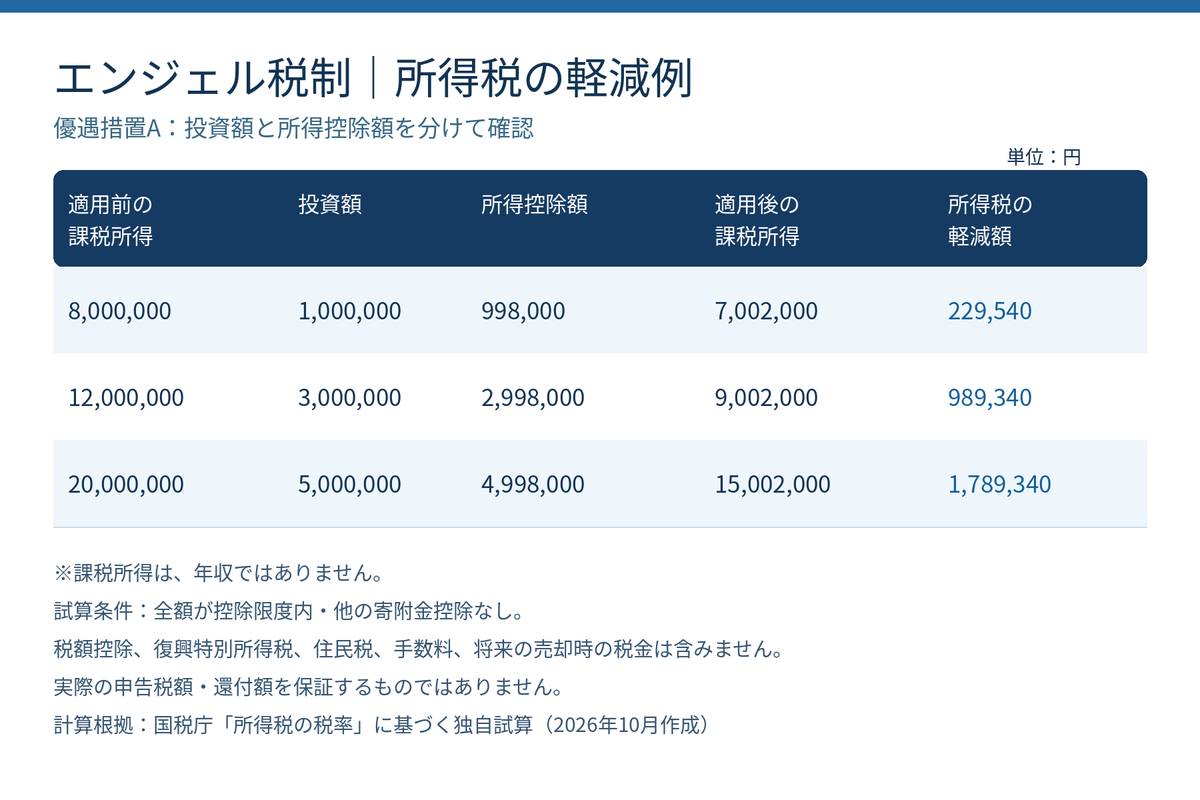
税負担の軽減額は、投資額だけでなく、控除前の課税所得によって変わります。ここでは給与年収との混同を避けるため、他の所得控除を差し引いた後、エンジェル税制適用前の「課税所得」を出発点に計算します。
| 適用前の課税所得 | 投資額 | 所得控除額 | 適用後の課税所得 | 所得税の軽減額 |
|---|---|---|---|---|
| 8,000,000 | 1,000,000 | 998,000 | 7,002,000 | 229,540 |
| 12,000,000 | 3,000,000 | 2,998,000 | 9,002,000 | 989,340 |
| 20,000,000 | 5,000,000 | 4,998,000 | 15,002,000 | 1,789,340 |
試算条件:対象投資額の全額が控除限度内で、他の寄附金控除なし。所得税は総合課税の速算表で計算し、税額控除、復興特別所得税、住民税、手数料、将来の売却時の税金は含みません。実際の申告税額・還付額を保証するものではありません。
例えば、課税所得1,200万円のケースでは、所得税が242万4,000円から143万4,660円となり、差額は98万9,340円です。ただし、先に300万円の投資資金が必要です。税負担が軽くなることと、手元の現金が投資前より増えることは別に考える必要があります。
出典・計算根拠:国税庁「所得税の税率」に基づく独自試算。
ご自身の条件で試算したい方へ
所得や投資額を変えて目安を確認したい場合は、FUNDINNOのシミュレーターも参考になります。入力欄が求めている金額が、年収・総所得金額等・課税所得のどれなのかを確認して利用してください。
エンジェル税制の税負担軽減シミュレーションはこちら(FUNDINNO)
試算結果は検討の入口です。最終的には、その年の所得見込み、扶養、社会保険料、他の控除などを反映して確認します。
活用を検討する前に確認したいポイント
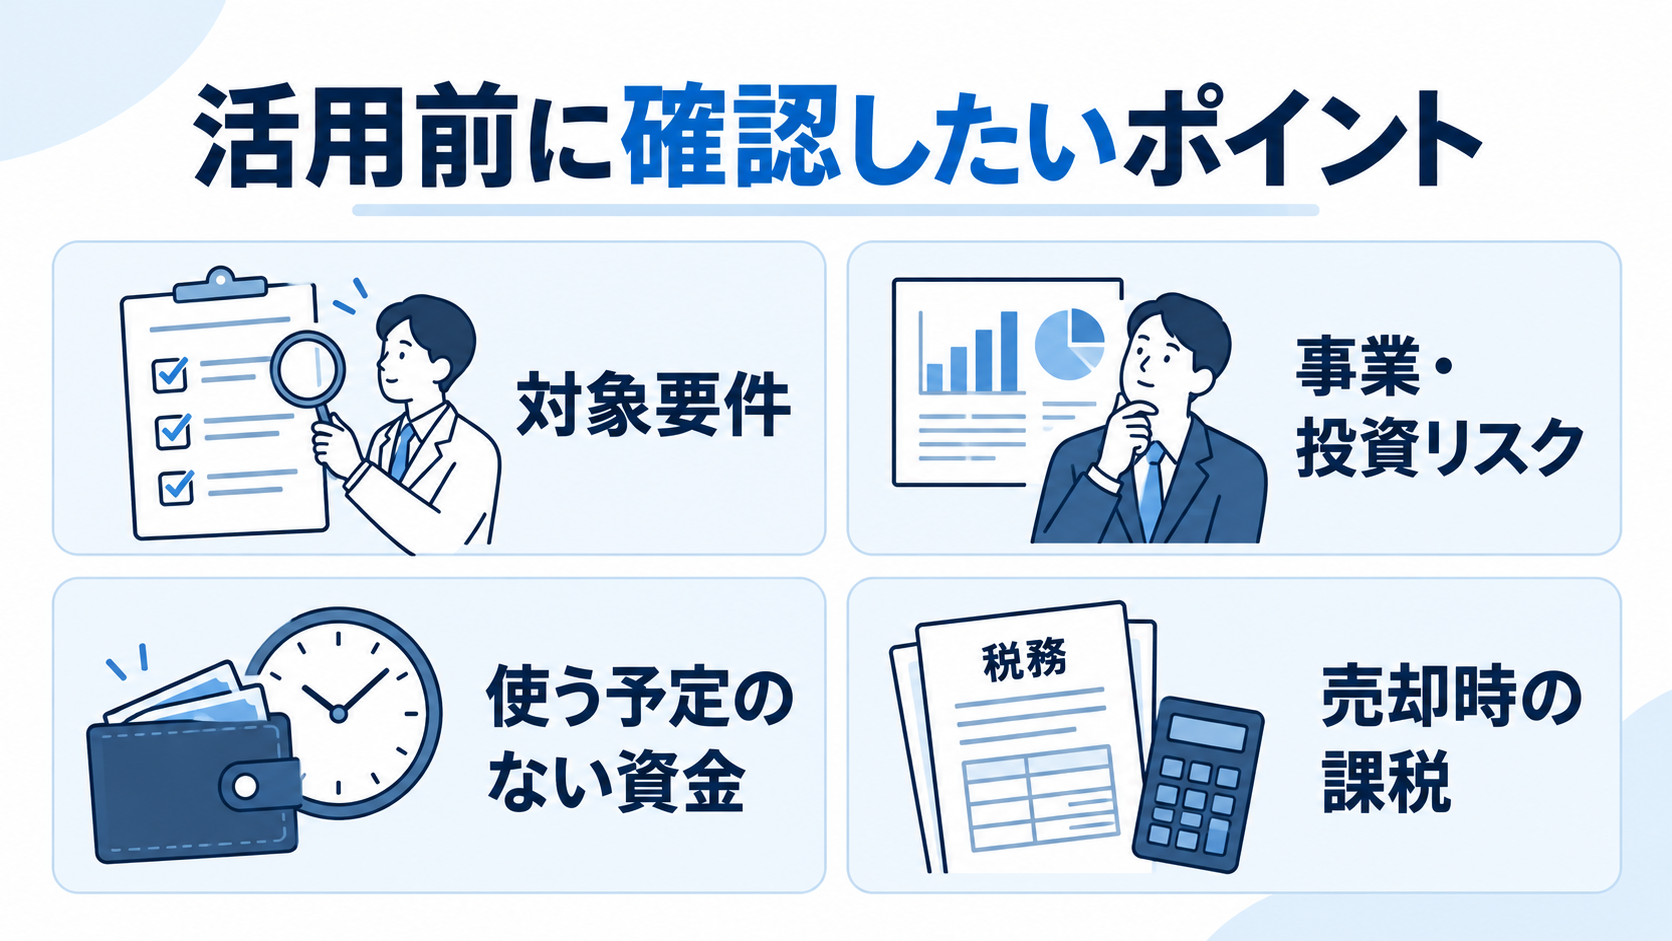
企業と投資家の両方に要件がある
設立間もない企業への投資なら、何でも対象になるわけではありません。企業の設立年数や事業・財務の状況に加え、投資家と企業の関係、株式の取得方法なども確認対象です。「対象企業」との説明だけで判断せず、今回の出資が優遇措置Aに該当するか、必要書類が交付されるかを確認しましょう。
要件の詳細:経済産業省「エンジェル投資に対する措置」
投資先の事業と、資金を使う時期を確認する
未上場企業への投資には、株式価値が下がるリスクや、希望する時期に売却できないリスクがあります。配当や上場、買い取りが確約されているとは限りません。税制の対象であることも、投資元本の安全性を保証するものではありません。
院長であれば、設備更新や納税、家族の教育費など、近く使う予定のある資金を確保したうえで検討したいところです。投資先の事業内容、資金使途、業績、契約条件、手数料を確認し、損失が出た場合にも対応できる金額を考えます。
投資した年の軽減額だけで判断しない
優遇措置Aでは、適用後の株式の取得価額を調整する仕組みがあります。取得価額とは、売却益を計算するときの元になる購入費用です。この金額が調整されるため、将来売却した際の課税も含めて考える必要があります。
つまり、投資した年の税負担軽減額を、そのまま最終的な利益として捉えることはできません。投資時と売却時を通じた税務上の扱いを確認しておきましょう。
投資から確定申告までの流れ
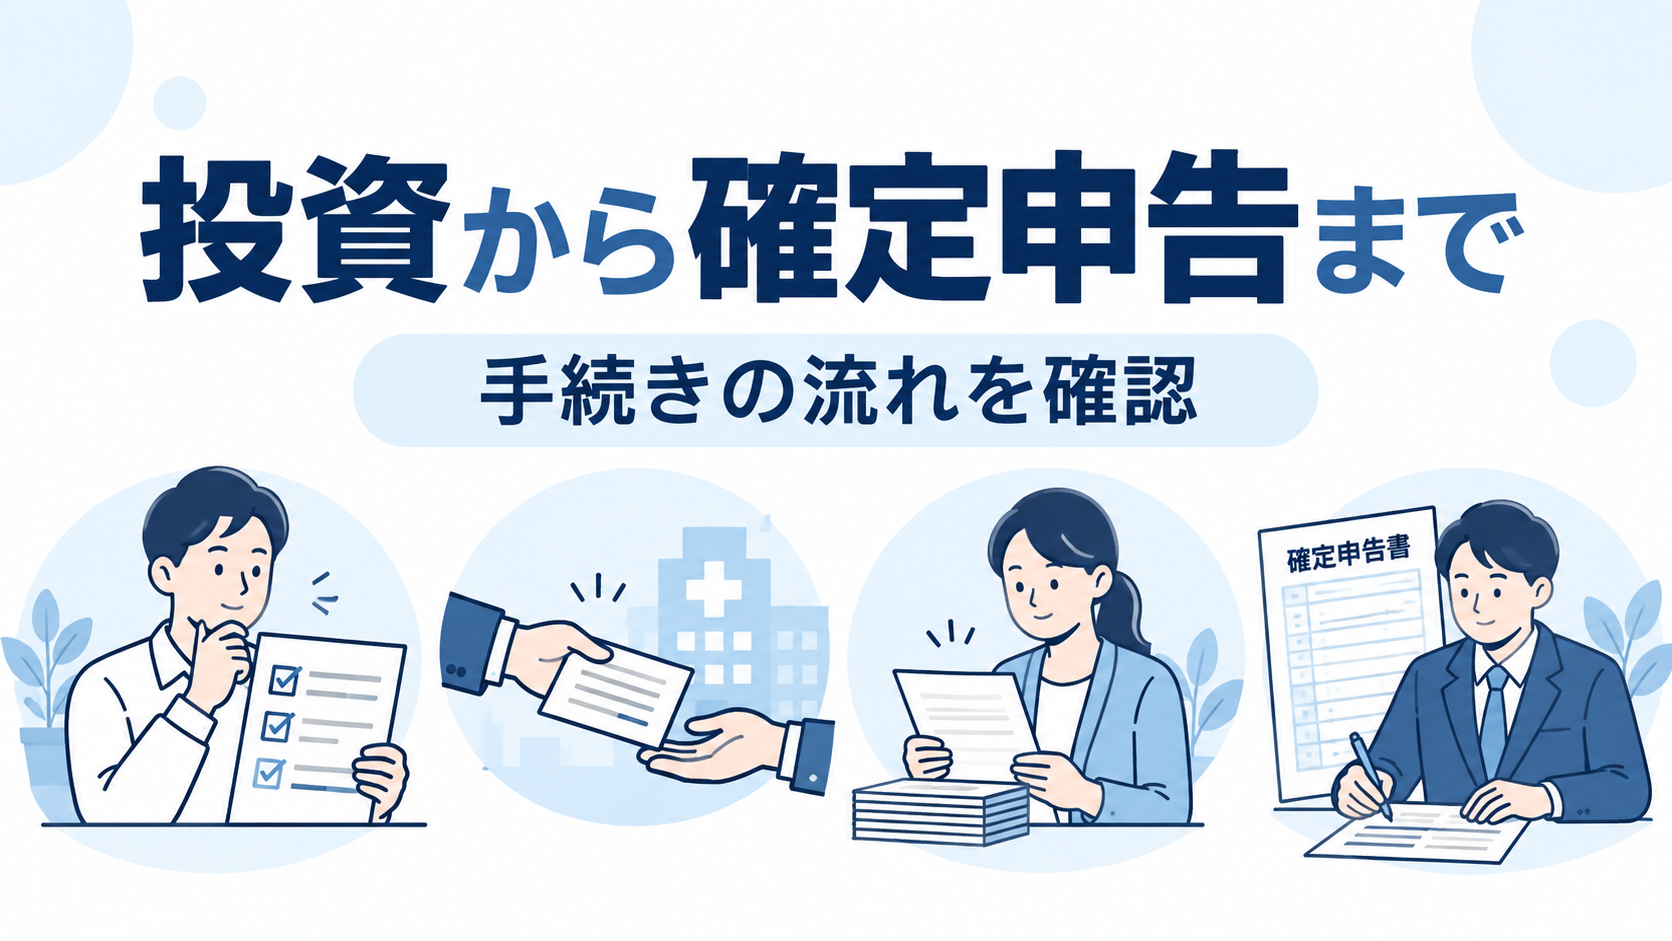
利用を検討する場合は、投資前に適用条件を確認し、申告までに必要な書類をそろえる流れを押さえておくと進めやすくなります。
- 対象要件と税額を確認する:投資先・取扱事業者に対象措置を確認し、税理士等と所得見込みや控除枠を確認します。
- 契約内容を確認して払い込む:出資条件、リスク、費用、手続き期限を確認します。
- 申告に必要な書類を受け取る:適用経路に応じた確認書等について、交付元と受領時期を確認します。
- 確定申告を行う:所定の申告書・明細書等を用意して申告します。税理士に依頼する場合は、早めに資料を共有します。
年末に検討する場合は、払い込みや確認手続きの期限にも注意が必要です。書類や手順は投資経路によって異なるため、個別の案内を確認してください。
エンジェル税制に関するよくある質問
Q1.勤務医や個人開業医でも利用できますか?
個人投資家として要件を満たせば、検討できます。勤務形態だけで適用が決まるわけではなく、投資内容や所得の状況を確認します。
Q2.医療法人や会社名義で投資しても同じ控除を受けられますか?
本記事の優遇措置Aは、個人の所得税に関する制度です。医療法人や会社名義での投資に、そのまま適用することはできません。
Q3.住民税も軽減されますか?
優遇措置Aによる投資時の所得控除は、住民税の対象ではありません。一方、売却時の損失に関する特例は扱いが異なります。投資時と売却時を分けて確認してください。参考:FUNDINNO「エンジェル税制について」FAQ
Q4.確定申告をすれば必ず現金が還付されますか?
必ず還付になるわけではありません。源泉徴収や予定納税などで納めた税額と、申告で確定した税額との関係で決まります。納付額の減少として表れる場合もあり、還付時期も申告内容や処理状況によって異なります。
エンジェル税制にご興味のある方へ
エンジェル税制は、医師・院長・経営者が個人の税負担を見直す際に知っておきたい選択肢の一つです。所得控除の効果だけでなく、必要な投資資金、対象条件、売却時の扱いまで確認すると、ご自身に合うかを判断しやすくなります。
当センターでは、医療機関の経営やコスト削減、税制などに関するお役立ち情報をお届けしています。エンジェル税制について、さらに詳しい情報をご希望の方には、お問い合わせ内容に応じて提携先をご紹介します。
エンジェル税制の活用にご興味がある方は、お問い合わせください。
個別の適用可否や税額は、税理士・税務署等にご確認ください。本記事は制度の情報提供を目的とし、特定の投資商品を推奨するものではありません。2026年10月4日時点で確認できた公表情報をもとに作成しています。
関連記事:MRI・CT・美容医療機器の保守費用を削減する方法
本記事の内容を、院内共有・検討用のPDF資料としてまとめています。
再生医療導入の検討や、提供計画書作成時の参考資料としてご活用ください。
※迷惑フォルダに振り分けられる場合がありますので、ご確認ください。
医師・クリニック院長の節税対策に|エンジェル税制の仕組みと所得税の軽減効果を解説
無料ダウンロードはこちら
2026年最新の全国の再生医療導入医療機関と対象疾患・治療名のリストを無料でダウンロードいただけます。
※メールアドレスをご入力頂きますと自動返信でダウンロード用リンクが届きます。

★再生医療の導入医療機関リスト2026(無料)★
※迷惑フォルダに振り分けられる場合がありますので、ご確認下さい。
再生医療導入の医療機関リスト(EXCEL)
★無料WEB相談にお申込みの方には以下をご提供中★
- 【再生医療】導入収支シミュレーション表(Excel)
- 【再生医療】貴院周辺のクリニック導入調査リスト(料金設定含む)
- 【PRP治療】キットメーカーリスト
- 【再生医療】主な審査委員会リスト
- 【幹細胞治療】細胞培養委託業者リスト

新たな治療法の導入にも全力で取り組んでおり、難易度の高い案件ほど、当センターの幅を広げる好機と考えております。
ぜひご相談ください。