医療法人・MS法人・一般社団法人の違いを徹底比較|クリニック経営に適した法人形態の選び方【2026年版】
クリニックを個人で開業し、患者数や収入が安定してくると、「このまま個人医院として経営を続けるべきか」「そろそろ法人化を検討した方がよいのではないか」と考える時期が訪れます。利益が継続して増えている場合、法人化は税負担だけでなく、経営体制や将来の事業承継を見直す機会になります。
しかし、法人化について調べると、医療法人、一般社団法人、MS法人(メディカルサービス法人)といった言葉が登場し、それぞれの違いが分かりにくいと感じる先生もいらっしゃるのではないでしょうか。
結論からいえば、利益が安定してきたクリニックは、個人開業の継続と法人化を比較してみる価値があります。ただし、医療法人・一般社団法人・MS法人は同じ役割ではなく、どれが適切かは経営方針によって異なります。
本記事では、医療機関の法人設立・行政手続きに詳しい専門家の実務資料と公的情報を参考に、税負担、設立手続き、運営管理、分院展開、事業承継まで整理します。法人化を決める前に確認したいポイントも紹介しますので、自院の選択肢を比較する際にお役立てください。
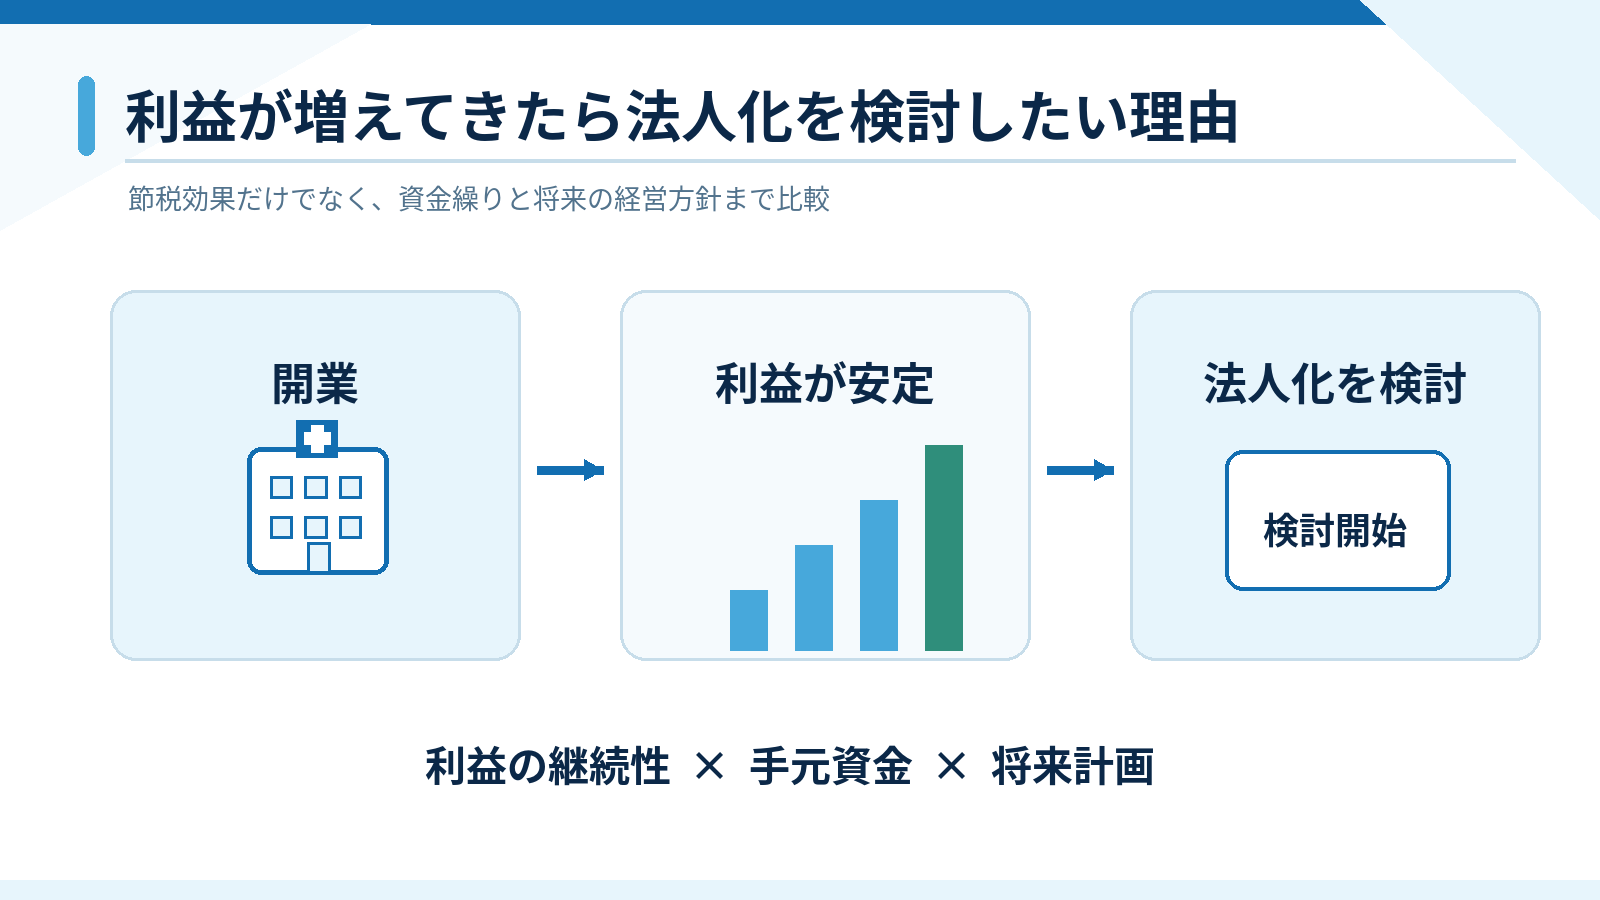
クリニックの利益が増えてきたら法人化を検討したい理由
個人開業で所得が増えると税負担も変わる
個人開業の院長先生は、診療報酬や自由診療などの収入から必要経費等を差し引いた事業所得を基礎に、所得税・住民税などの税負担を考えます。所得税には累進税率が適用されるため、課税所得が増えると、所得の一部に適用される税率が高くなります。
利益が一時的に増えただけなら、すぐに法人化する必要があるとは限りません。一方、診療体制や患者数が安定し、今後も継続的に利益を確保できる見通しが立ってきた場合には、個人のまま経営した場合と法人化した場合の税負担を試算する意味が出てきます。
法人化すると、役員報酬と法人に残す利益を分けて考えられる
医療法人などを開設主体とする場合、診療所の収入は法人が受け取り、院長先生は役員報酬などの形で収入を得る仕組みになります。役員報酬をいくらにするか、法人にどの程度の資金を残すかを経営計画として検討できる点は、個人開業との違いです。
ただし、役員報酬には法人税法上の損金算入要件があり、自由に変更できるわけではありません。また法人に残った資金は、院長個人が自由に引き出せるお金ではありません。出典:国税庁「No.5211 役員に対する給与」
税金以外にも、分院展開や承継を考えるきっかけになる
法人化を考える背景には、スタッフの増員、診療メニューの拡充、医療機器への投資、分院展開、後継医師への承継といった課題もあります。経営主体を法人にすることが、契約関係や意思決定の整理につながる場合もあります。
一方で、法人の維持費や社会保険料、行政への届出、将来の解散手続きなど、新しい負担も生まれます。「利益が増えたら必ず法人化」ではなく、「利益が安定したら一度比較してみる」という姿勢が現実的です。
法人化を検討する時期や所得の考え方は、関連記事「クリニックの法人化はいつ検討すべき?」でも詳しく解説しています。
医療法人・MS法人・一般社団法人とは?まず役割の違いを理解する
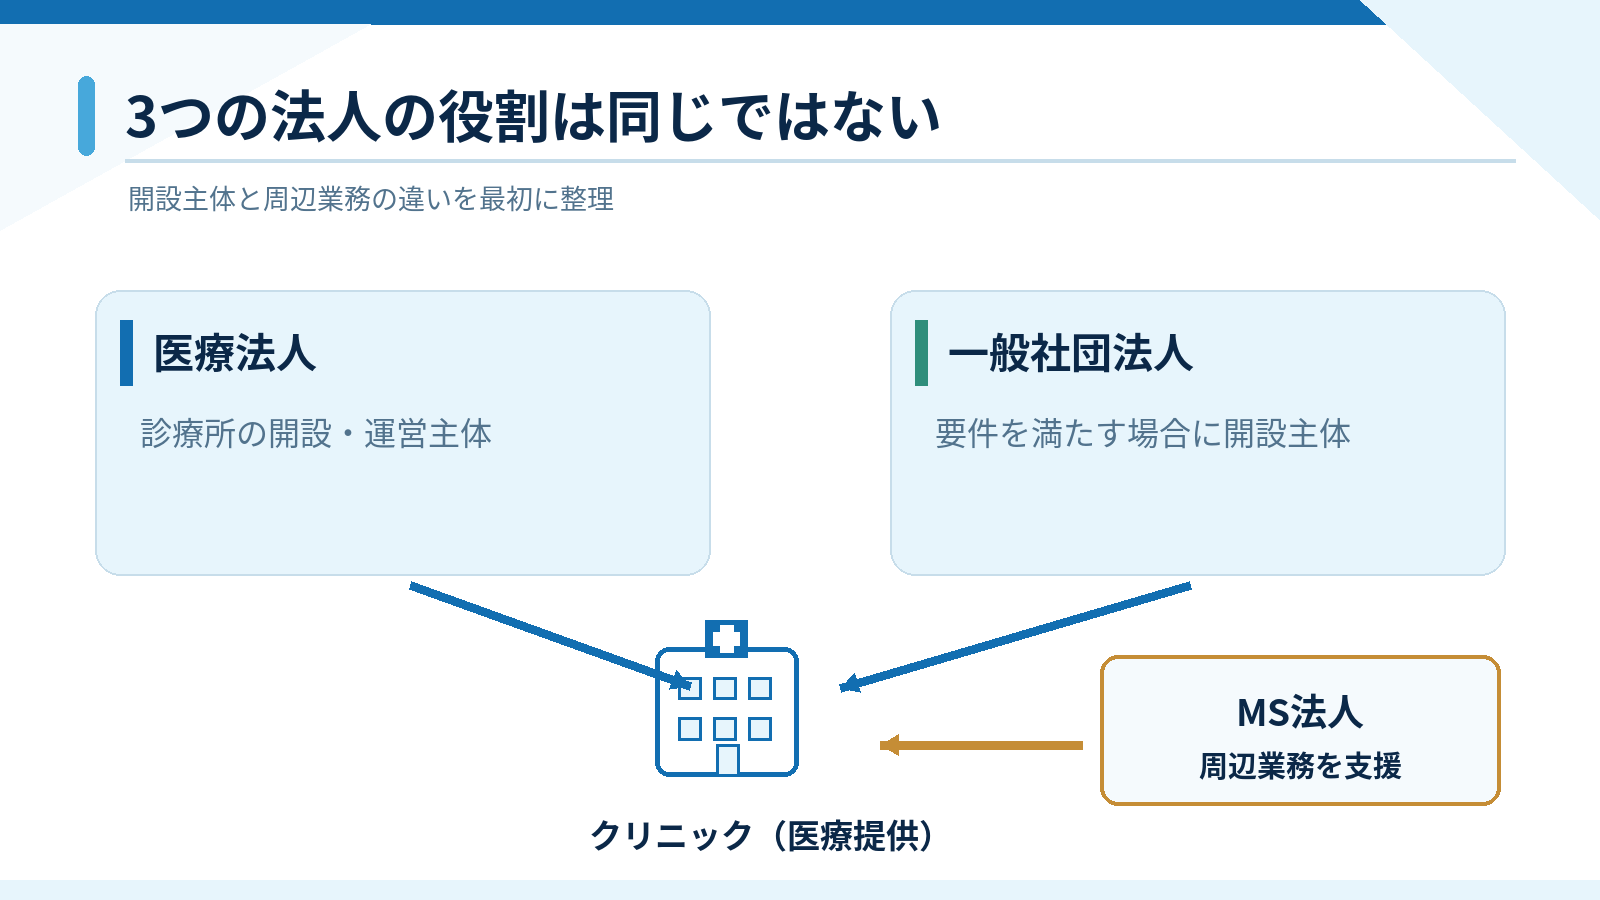
3つの名称を比較するとき、最初に押さえたいのは「診療所を開設・運営する主体」と「診療所を周辺業務で支える会社」は異なる、という点です。MS法人を含む3つから一つを選ぶ、という単純な三者択一ではありません。
| 比較項目 | 医療法人 | 一般社団法人 | MS法人 |
|---|---|---|---|
| 主な役割 | 医療機関の開設・運営 | 要件を満たす場合、医療機関の開設・運営 | 事務・設備などの周辺業務 |
| 根拠となる法人制度 | 医療法 | 一般法人法 | 会社法等(株式会社・合同会社など) |
| 診療所の開設主体 | なれる | 許可を得てなれる場合がある | 通常、開設主体として想定しない |
| 主な注意点 | 設立認可・配当禁止・運営報告 | 開設許可・非営利性・実質経営責任 | 取引価格・利益相反・実質支配 |
医療法人は、医療機関の開設・運営を目的とする法人
医療法人は医療法に基づく法人で、都道府県知事の設立認可などを経て設立します。医療の非営利性を確保する制度であるため、剰余金の配当が禁じられ、行える業務の範囲にも制約があります。
一般社団法人も、一定の条件で診療所の開設主体になれる
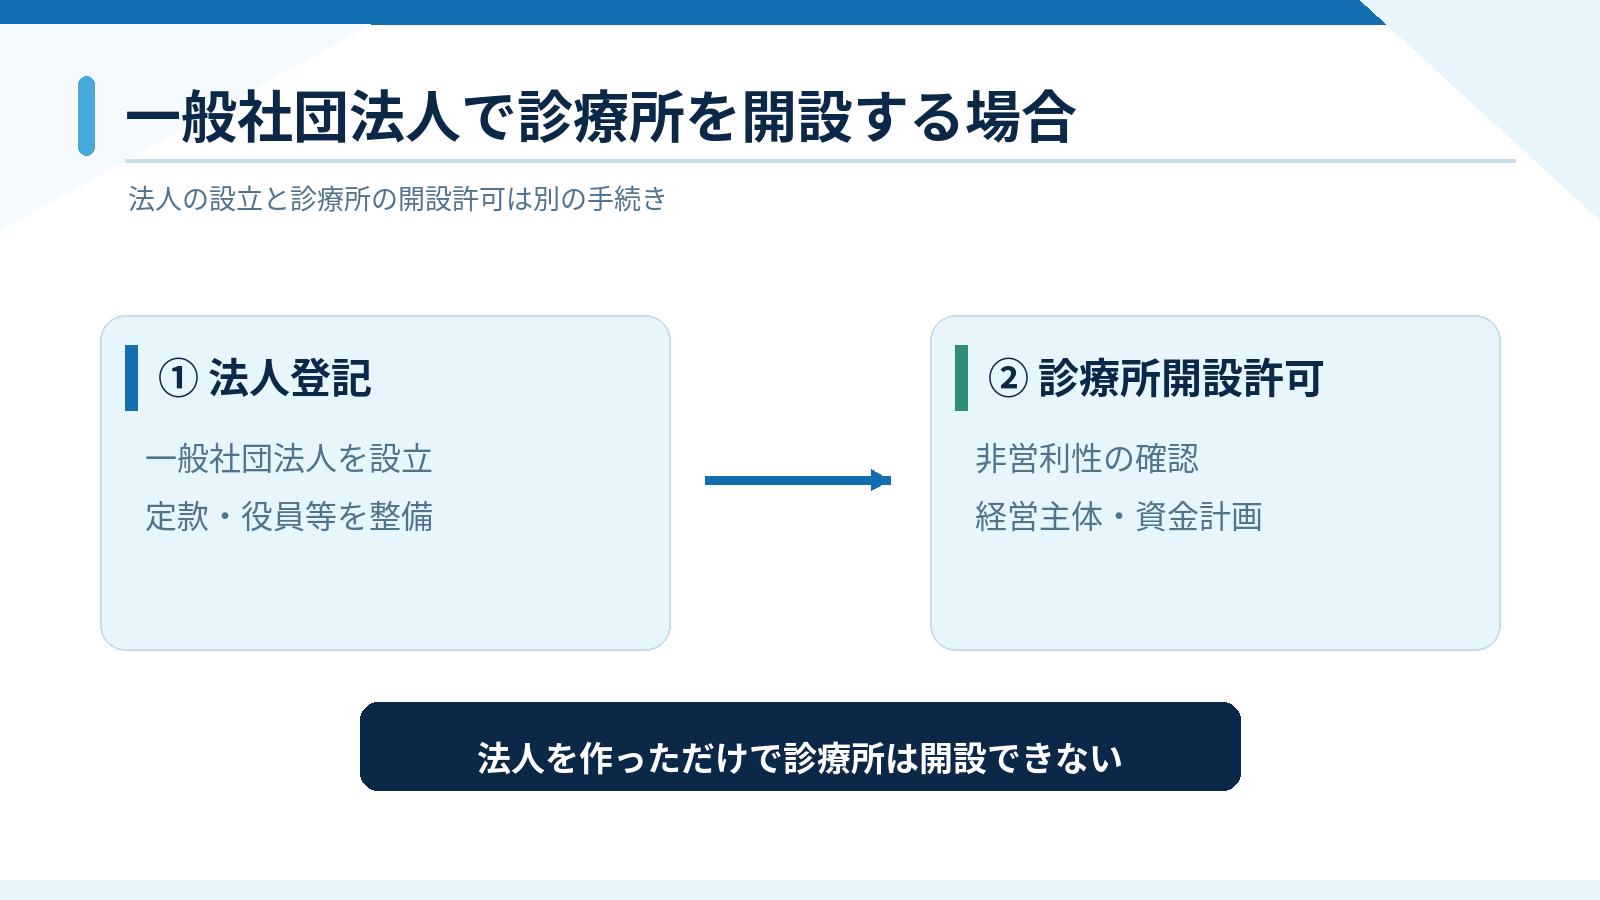
一般社団法人は、医療法人とは別の法律で設立される法人です。法人の登記だけなら医療法人の設立認可とは手続きが異なりますが、一般社団法人が診療所を開くには、医療法上の開設許可や非営利性の確認が必要になります。
MS法人は、診療所の周辺事業を担う実務上の呼称
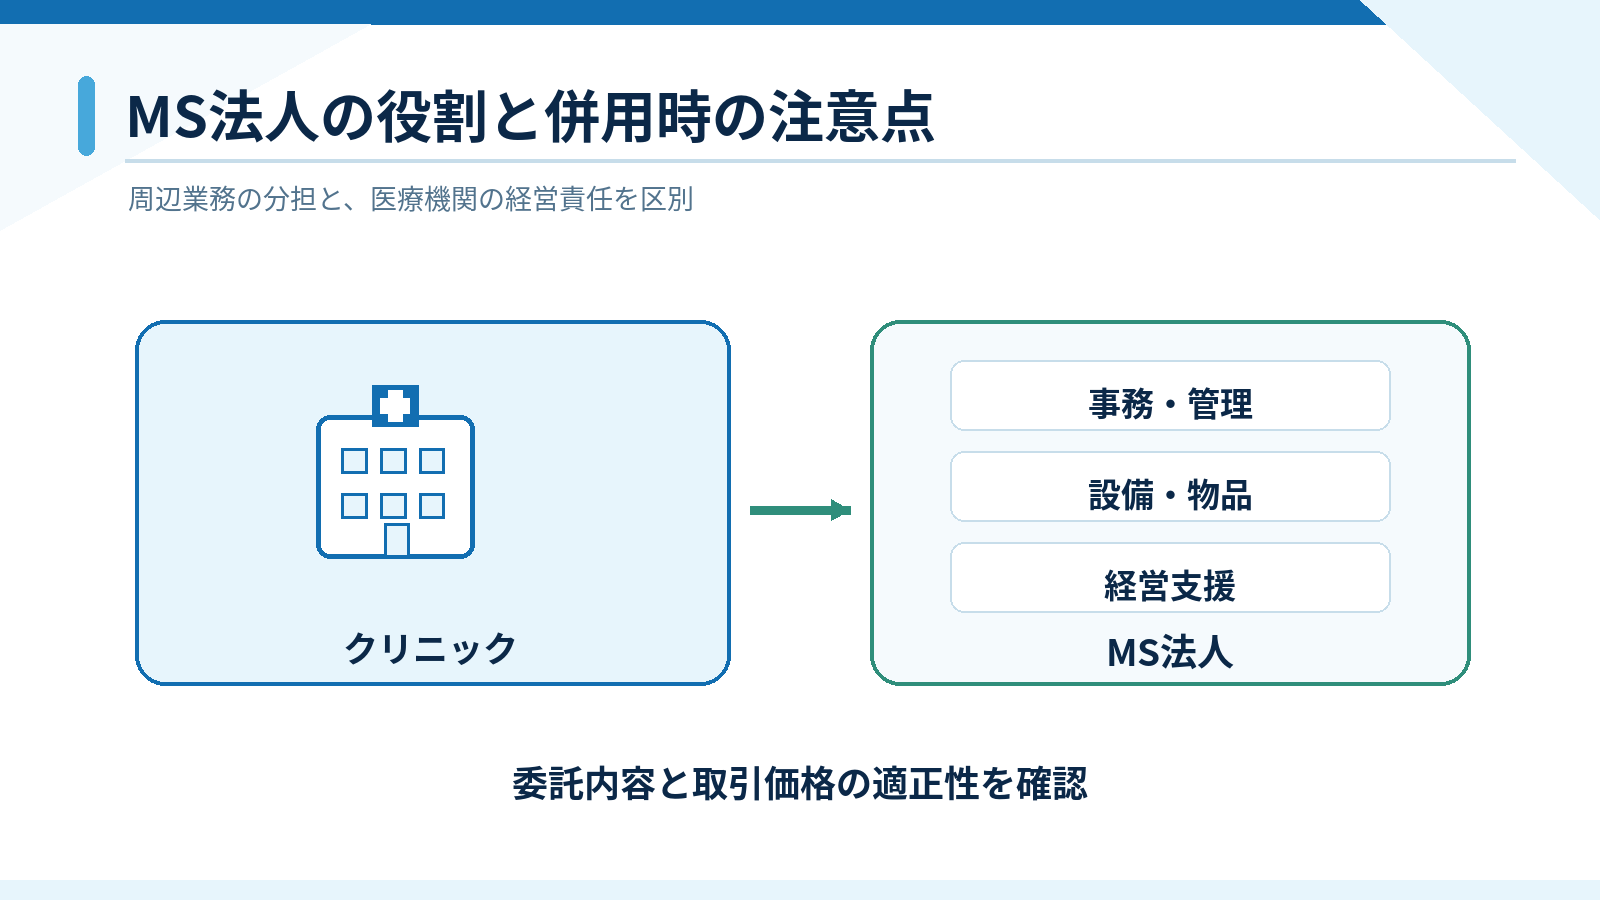
MS法人(メディカルサービス法人)は、医療機関の事務、物品調達、設備管理などを担う会社の通称です。MS法人という独立した法定の法人類型があるわけではなく、株式会社や合同会社を利用するのが一般的です。個人クリニックや医療法人と組み合わせることも検討されますが、医療機関の実質的な経営主体はあくまで正規の開設者である必要があります。
医療法人のメリット・デメリットと検討に向くケース
メリット:医療事業を法人の仕組みで継続できる
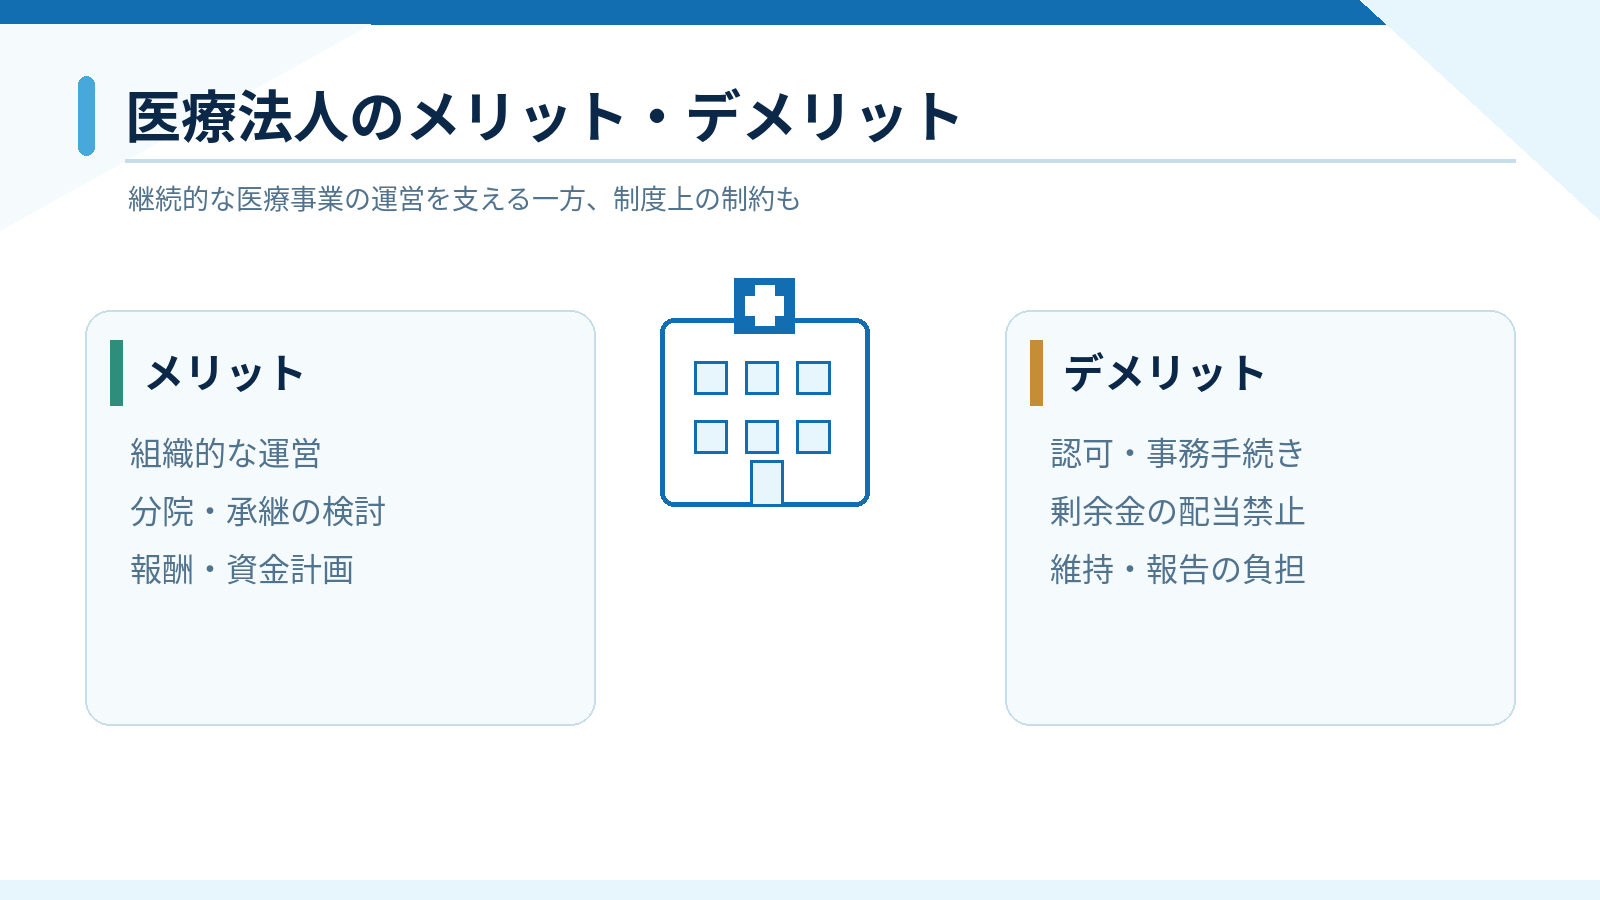
医療法人では、診療所の経営主体が法人となり、組織的な経理・資金管理や役員報酬の設計を検討できます。医療事業を長期に継続する計画がある場合や、複数の診療所の運営、将来の医師への承継を想定する場合には、法人の組織を活用できる可能性があります。
法人化を機に、経営会議の開催、設備投資基準の明文化、院内の役割分担の整理などを進めることも考えられます。ただし、これらは医療法人化しただけで自動的に実現するものではありません。
デメリット:認可手続き・配当禁止・運営管理の負担がある
医療法人設立には行政の認可が必要で、設立後も事業報告書等の届出や役員・定款に関する手続きが発生します。また、医療法第54条は剰余金の配当を禁止しています。法人が得た利益を、通常の株式会社の配当と同様に院長個人へ分配できるわけではありません。出典:医療法(厚生労働省掲載)
医療法人の業務範囲は本来業務・附帯業務等に制限があります。将来、医療と関係の薄い事業を行いたい場合には、別法人による事業運営の可否も含めて整理する必要があります。参考:東京都保健医療局「診療所の新規開設や移転等を行う際の手続き」
どのようなクリニックで検討したいか
医療提供を中心事業として続け、長期の組織運営や分院展開を考えているクリニックは、医療法人を比較対象の中心に置く価値があります。一方、節税だけを目的としている場合には、社会保険料や法人維持費を含めた税務試算を先に行うことが望まれます。
関連記事:医療法人の設立方法と認可要件を徹底解説|申請手続き・必要書類・費用・期間【2026年版】
一般社団法人によるクリニック開設のメリット・デメリット
メリット:法人設立の仕組みが医療法人と異なる
一般社団法人自体は、定款の認証や設立登記などによって設立する制度です。医療法人のように法人設立のための都道府県知事の認可を受ける仕組みとは異なり、法人組織の設計にも違いがあります。
ただし、「一般社団法人なら短期間でクリニックを開ける」とは言い切れません。法人設立に必要な時間と、診療所の開設許可に必要な時間は分けて考えなければなりません。
注意点:開設許可と非営利性の確認が必要になる
一般社団法人が医療機関を開設する場合には、開設者が実質的な経営責任を負うこと、営利目的ではないことなどが審査されます。医療機関の人事権、収益や資産の帰属、資金提供者との関係、取引先の影響などが確認対象となり得ます。
実務資料でも、定款の記載だけでなく、役員構成、事業計画、資金計画、営利法人との取引内容などが開設許可の論点として挙げられています。重要なのは、単に非営利性を説明することではなく、実際の経営体制がその説明と一致していることです。出典:厚生労働省「医療機関の開設者の確認及び非営利性の確認について」
「非営利型一般社団法人」と医療法上の非営利性は別の論点
税法には、法人税法上の非営利型法人に該当するための要件があります。定款での剰余金分配禁止や残余財産の帰属、理事と親族等の関係などが問題になります。一方、医療機関の開設許可では、これとは別に医療法上の非営利性と経営責任が確認されます。片方の要件を満たしているからといって、もう片方の要件も自動的に満たすとは限りません。出典:国税庁「非営利型法人の要件」
2026年の制度改正で、運営後の報告負担にも留意が必要
2026年の制度改正により、医療機関を開設する一般社団法人(公益社団法人を除く)に対して、事業報告書、貸借対照表、損益計算書の毎会計年度の届出制度が整備されています。厚生労働省の資料では、令和8年度事業分から対象とし、実際の届出は令和9年度以降に必要となると説明されています。
従来の解説資料に「一般社団法人は医療法人と違って毎年の報告が不要」と記載されていても、そのまま現在の制度として扱うことはできません。出典:厚生労働省・第128回社会保障審議会医療部会資料(2026年6月)
一般社団法人を検討する場合は、法人登記の手軽さだけでなく、診療所の開設許可、税務上の法人区分、非営利性、設立後の運営義務まで確認する必要があります。
関連記事:一般社団法人でクリニックを法人化する方法とは?医療法人との違い・メリット・注意点【2026年版】
MS法人のメリット・デメリットと個人クリニック・医療法人との併用
MS法人が担う代表的な業務
MS法人は、医療機関が診療に集中するため、医療行為以外の業務を担う会社として設けられることがあります。事務処理、物品管理、設備保守、医療機器のリース、施設管理などが検討対象です。ただし、個々の業務に関する許認可や規制を確認する必要があり、医療機関の管理者としての法的責任まで移すことはできません。
メリット:経営上の役割を分ける余地がある
個人クリニックや医療法人が行っている管理業務を見直し、業務分担・費用管理・契約責任を明確にする目的でMS法人を検討する場合があります。複数拠点で共通する業務を集約するなど、運営上の合理性があるケースでは比較の余地があります。
デメリット:別会社の設立・管理コストと取引の適正性が課題
別法人を設立すれば、会社としての会計・申告・登記・労務管理などが必要です。また、医療機関からMS法人へ支払う委託料や賃借料は、実際の業務に見合うものでなければなりません。「MS法人を作れば経費を自由に移して節税できる」という理解は適切ではありません。
医療法人と関係事業者の一定の取引には、取引内容や条件等に関する報告制度もあります。出典:厚生労働省「医療法人の計算に関する事項について」
医療機関の実質的な経営権をMS法人へ移さない
医療機関は、開設者が実質的な経営責任を持つ必要があります。MS法人が人事や収入・支出を実質的に支配するような仕組みになれば、医療機関の非営利性や開設者の責任について問題が生じるおそれがあります。
兼務する役員、資金の貸し借り、医療機器や建物の賃貸借、雇用契約なども含め、医療機関とMS法人の双方の役割が契約書と実態で明確になっているか確認することが望まれます。
関連記事:MS法人とは?個人開業医が知っておきたい8つの活用方法・設立メリット・デメリット【2026年版】
税金・設立費用・社会保険・維持費を比較する
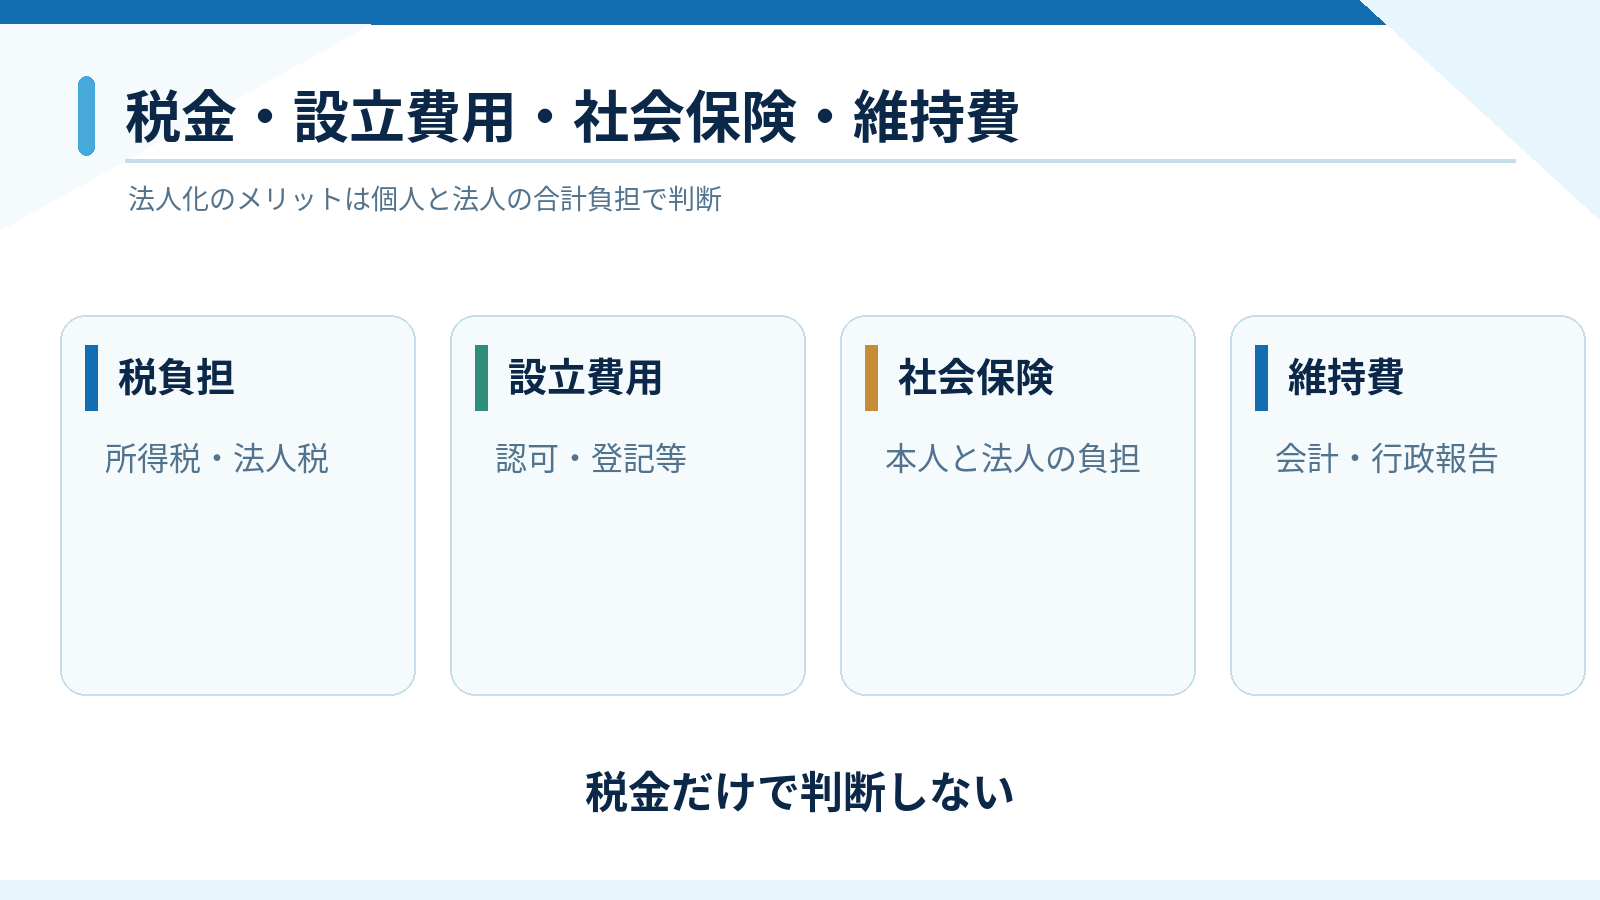
法人形態の比較で関心を持たれやすいのは節税ですが、税率や納税額だけを取り出して判断すると実際の手取りや資金繰りを見誤るおそれがあります。
法人化の税負担は「法人」と「院長個人」を合わせて考える
法人化後は、法人に法人税・法人住民税・法人事業税等が生じる一方、院長には役員報酬などに応じた所得税・住民税等が関係します。法人内部に残す資金が必要なのか、院長の生活費として多くを受け取るのかによって、望ましい報酬設計は異なります。
医療法人と一般社団法人では税務上の取扱いが異なる場合があり、一般社団法人は非営利型法人に該当するかどうかも重要です。ただし、非営利型だからといって、診療収入がすべて法人税非課税になるわけではありません。医療保健業は法人税法上の収益事業に該当する場合があるため、事業内容ごとの確認が必要です。
社会保険は法人化後の負担を左右する
法人事業所は原則として健康保険・厚生年金保険の強制適用事業所です。事業主負担分も生じるため、役員報酬を設定する際は社会保険料を含めて考える必要があります。一方、個人の医療機関でも既に強制適用となっている場合があるため、現在の加入状況を無視して「法人化すると新たに全員加入」とは説明できません。出典:日本年金機構「適用事業所と被保険者」
設立費用・毎年の運営費用も同じ条件で見積もる
行政手続きの代行、登記、各種届出、会計処理、税務申告、社会保険手続きなどには費用や事務負担が発生します。医療法人と一般社団法人では必要な手続きが異なり、MS法人の費用は採用する会社形態と事業内容によって変わります。
| 確認項目 | 個人開業を継続 | 法人化を検討 |
|---|---|---|
| 所得・利益 | 事業所得を中心に確認 | 役員報酬と法人利益の配分を検討 |
| 税金 | 院長個人の税負担 | 院長個人+法人の税負担 |
| 社会保険 | 現状の適用状況を確認 | 法人化後の適用・事業主負担を確認 |
| 費用 | 現状の会計・事務コスト | 設立費+継続的な法人維持費 |
| 資金繰り | 借入返済・設備更新費等 | 法人の運転資金と役員報酬の支払い |
法人化が有利かどうかは、個人の所得、家族構成、借入返済、診療科目、保険診療と自由診療の構成などによって異なります。具体的な税額比較は税理士に依頼し、法人設立の要件や手続きは行政書士等と確認する流れが適切です。
設立手続き・行政対応・経営の自由度・事業承継を比較する
設立の流れは法人形態によって異なる
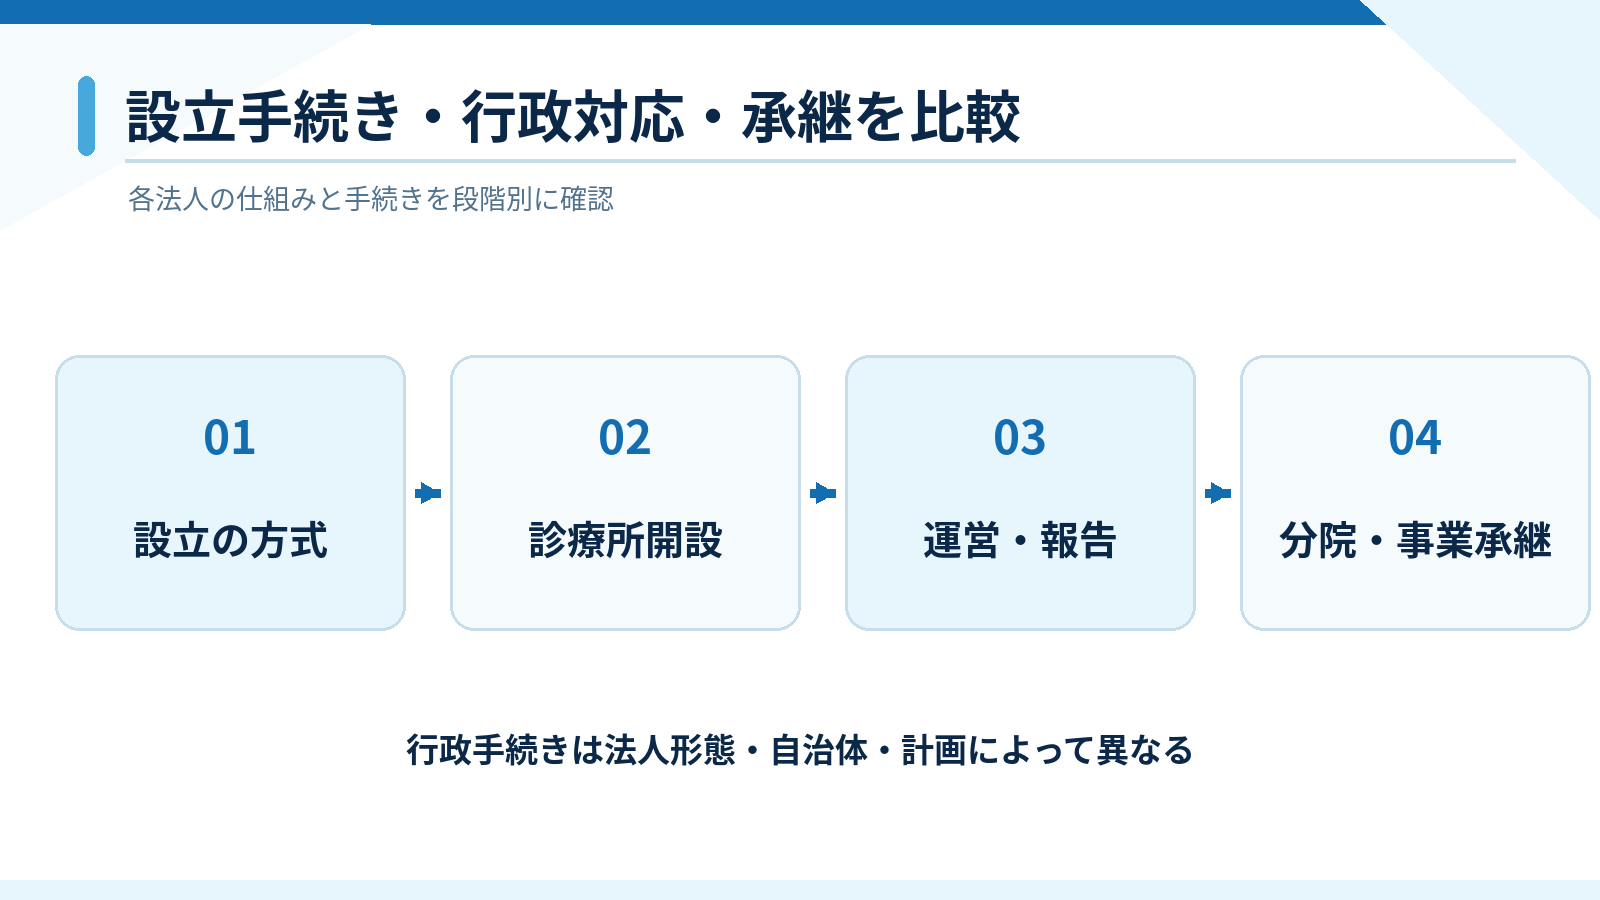
医療法人では、設立認可の申請を行い、認可後の登記や診療所開設に関する手続きを進めます。認可申請の受付時期や必要書類は自治体の案内を確認する必要があります。
一般社団法人は登記によって法人を設立できますが、医療機関を開設する場合は保健所等への開設許可申請が別途必要です。どの形態でも、診療所の開設者が変わる場合には、既存診療所の廃止・新規開設、保険医療機関指定、職員との雇用関係、賃貸借契約などの整理が生じ得ます。医療機関の所在地や診療内容に応じ、早めに行政窓口と事前確認することが望まれます。
一般社団法人の行政対応では、実態を示す資料が重視される
提携専門家の実務資料では、一般社団法人による診療所開設の検討事項として、定款、役員名簿、事業計画書、資金計画、第三者との契約関係、職員の人事権の所在などが挙げられています。
たとえば、医療機関の主要な設備を別会社が所有していたり、職員の雇用や資金の管理が外部法人に強く依存していたりする場合は、開設者が本当に経営責任を負うのかについて説明を求められる可能性があります。これは特定の設立方法を否定するものではなく、契約や運営の実態を確認する必要があるということです。
経営の自由度は「何でもできる」という意味ではない
医療法人は業務範囲に法律上の制約があります。一方、一般社団法人は定款上の事業目的を幅広く設計できる法人制度ですが、医療機関の開設主体となる場合は、医療法上の非営利性や実質的な経営責任が問題になります。法人制度の一般的な自由度と、診療所の開設者として認められる事業運営の範囲を混同しないことが大切です。
家族経営・承継では役員や社員の構成も確認する
医療法人と一般社団法人では、組織の機関設計や役員・社員の権限の仕組みが異なります。将来、配偶者や子どもに経営を引き継ぎたい場合、医師資格の有無、役員構成、残余財産の帰属、社員の議決権、役員報酬などを検討します。
一般社団法人の税法上の非営利型要件には、理事およびその親族等の人数に関する条件があります。この条件を満たすために名義だけの理事を置くのではなく、実際に運営できる組織体制を設計する必要があります。
設立後の管理・報告義務も比較に含める
法人化は設立時の申請だけで終わりません。医療法人では毎会計年度の事業報告書等の届出があります。一般社団法人立医療機関についても2026年改正による報告制度があります。MS法人にも会社運営に伴う決算・申告等が必要です。設立しやすさだけではなく、5年後・10年後まで無理なく管理できるかを比較しましょう。
目的別に考える、クリニックに適した法人形態の選び方
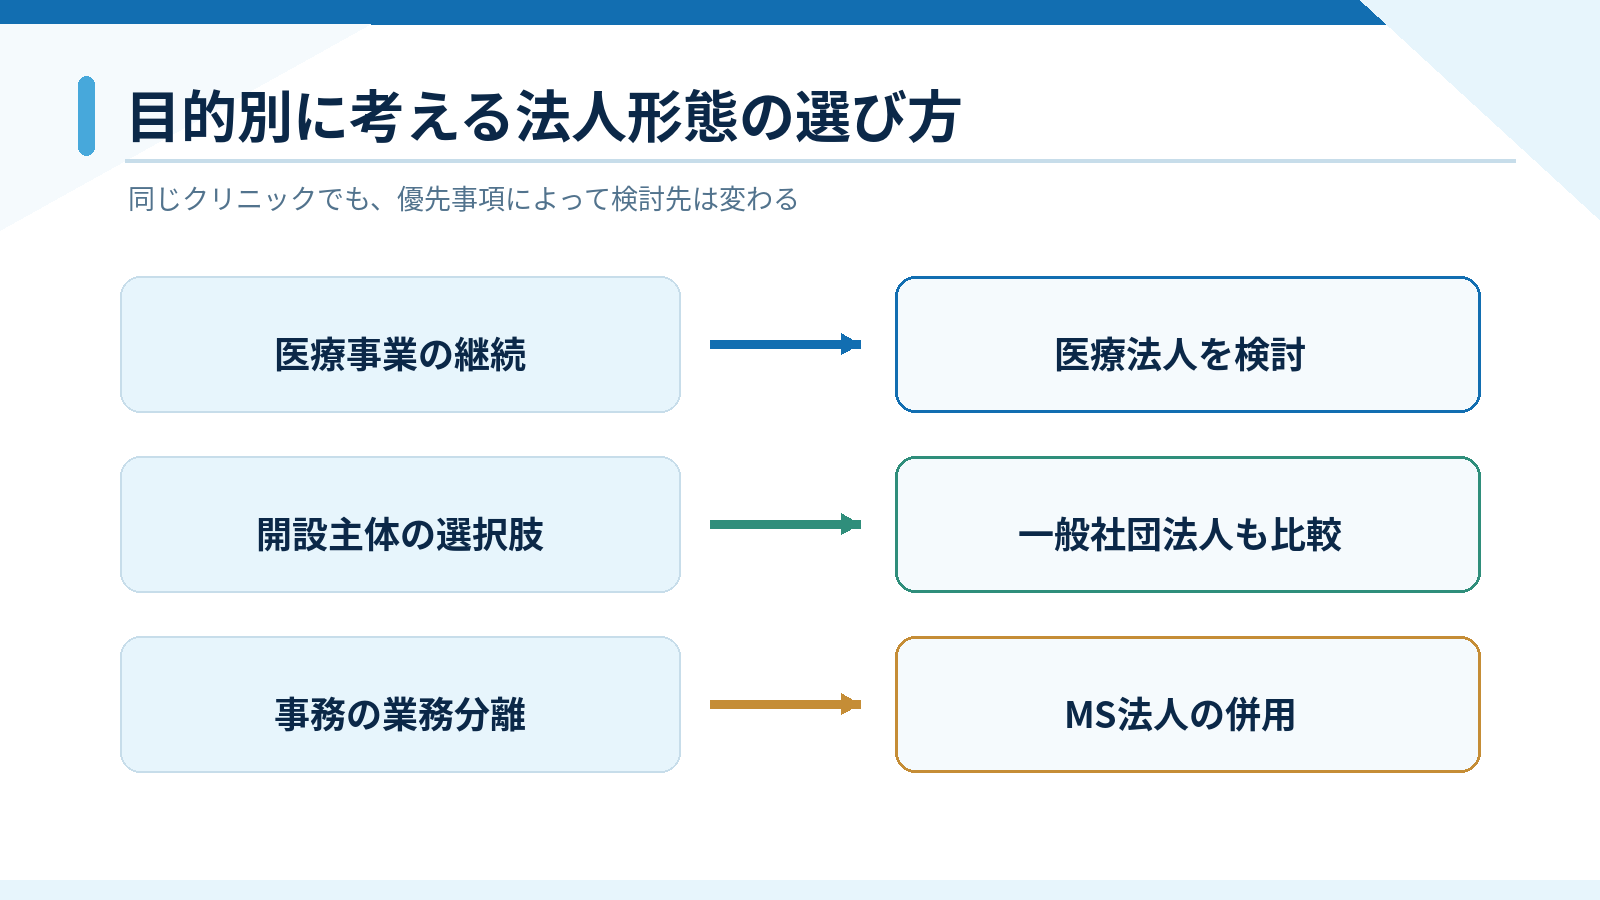
ここまでの違いを踏まえると、判断の出発点は「どの法人が最も得か」ではなく、「自院は何を実現したいか」です。以下は選択を断定するものではなく、専門家に相談する前に整理したい検討の方向性です。
| 経営上の希望 | まず検討したい方向性 | 特に確認する点 |
|---|---|---|
| 医療事業を長期に続け、組織運営したい | 医療法人を中心に比較 | 認可・業務範囲・維持管理 |
| 医療法人以外の開設形態も知りたい | 一般社団法人も候補に | 開設許可・非営利性・役員構成 |
| 事務・設備管理を別会社にまとめたい | MS法人の併用を検討 | 業務実態・契約・価格の適正性 |
| 家族への承継や将来の分院展開を考えている | 開設主体の制度を比較 | 議決権・役員・承継方法・時期 |
| 税負担を見直したい | 個人継続と法人化を試算 | 個人・法人双方の税金と社会保険 |
| 今は利益や資金繰りが安定していない | 個人開業継続も選択肢 | 利益の再現性・借入返済・固定費 |
医療法人化を中心に検討するケース
今後も医療を主軸として診療所を運営し、組織的な管理や分院展開を検討している場合は、医療法人が主要な比較対象になります。ただし、医療事業以外を展開する構想があるなら、業務範囲や別法人の必要性まで確認します。
一般社団法人も比較するケース
医療法人とは異なる組織の仕組みや、開設までの手続きを比較したい場合には、一般社団法人という選択肢があります。ただし、一般社団法人を先に設立するのではなく、診療所の所在地で求められる開設許可の要件を確認することが先決です。
MS法人の併用を検討するケース
事務や設備管理を整理したい、複数施設で共通業務を担う会社を設けたいといった目的がある場合は、MS法人の活用を比較できます。ただし、診療所の経営責任を外部会社に移さないこと、業務委託料に合理性があることが前提です。
法人化を急がず、個人開業を継続するケース
利益がまだ安定していない、借入返済や設備投資が重い、法人化後の総負担が改善しない場合には、個人開業を続けることも合理的な選択です。無理に法人を設立するのではなく、経営状況の変化に応じて再検討する方法もあります。
法人化する前に確認したい5つのポイント
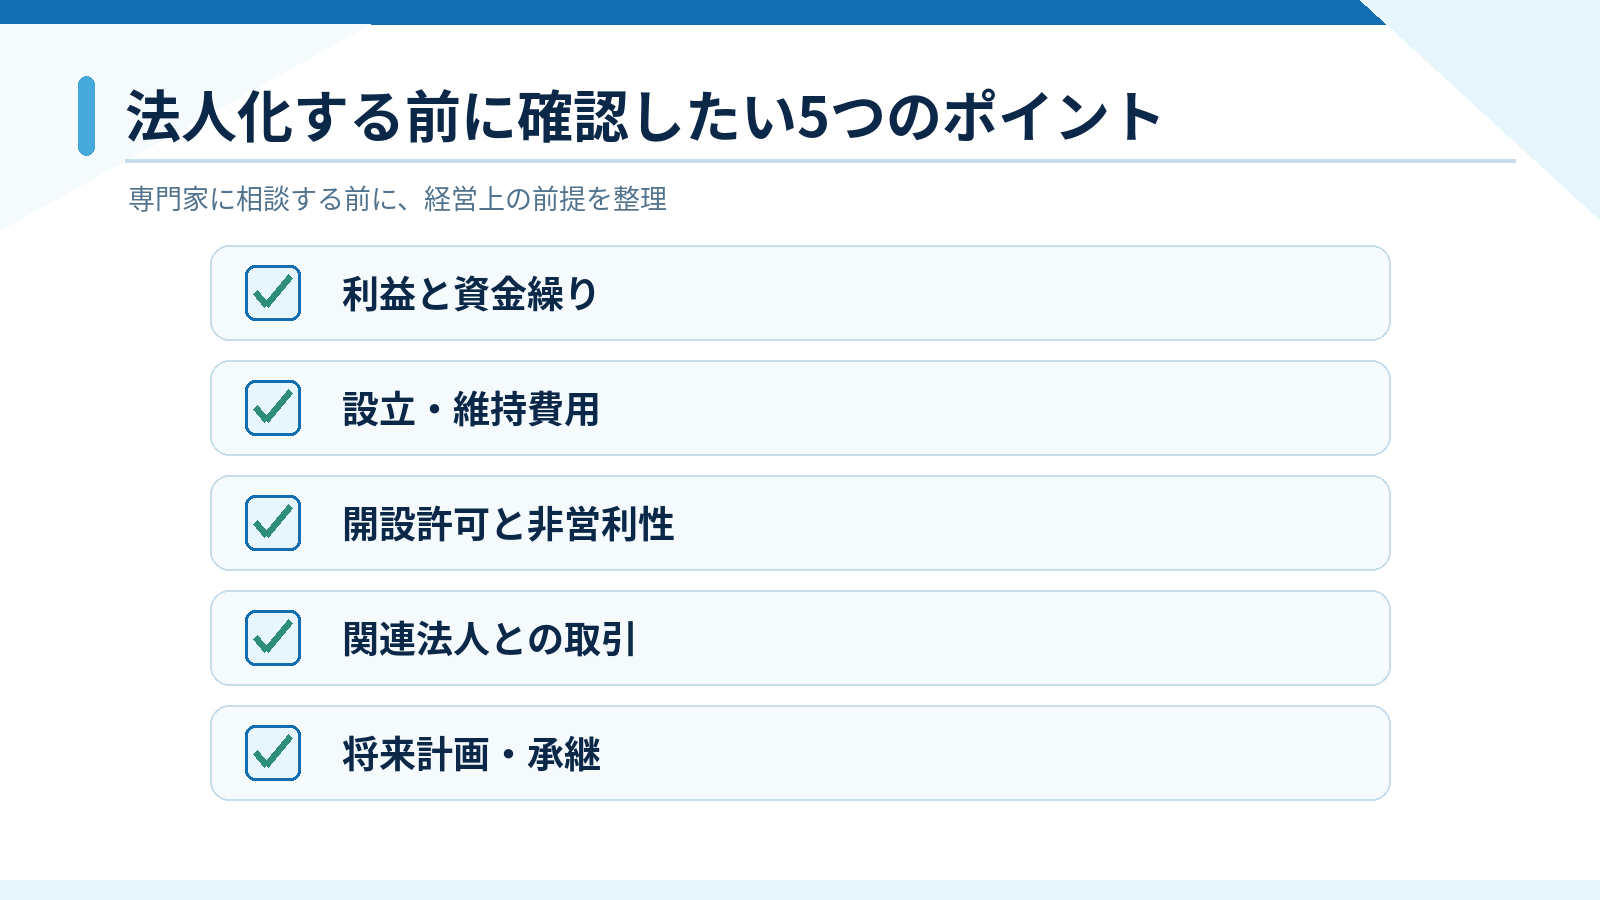
法人化を検討し始めた段階では、最初から一つの法人形態に絞り込む必要はありません。まず、次の5つを整理しておくと、専門家への相談が具体的になります。
- 利益は安定しているか:直近の確定申告書や月次試算表で、事業所得、診療収入、経費の推移を確認する。
- 法人化後の総負担はいくらか:税金、社会保険、設立費用、会計・登記・行政手続き等の維持費を把握する。
- 誰が診療所の開設・経営責任を担うか:法人の役員構成、医療機関の管理者、資金提供者、業務委託先の関係を整理する。
- 将来何をしたいか:分院展開、採用拡大、設備投資、家族承継、引退後の方針を考える。
- 設立時期と行政手続きに無理はないか:所在地の認可・許可の受付スケジュール、保険医療機関指定、既存契約の変更を確認する。
とくに一般社団法人の開設許可やMS法人との取引が関係する場合は、契約書類だけを整えるのではなく、実際の運営体制が説明できることが重要です。医療機関の法人化を扱う行政書士などに相談し、必要に応じて税理士・司法書士・社会保険労務士と連携して進める方法が考えられます。
まとめ|利益が安定してきたら、法人化の選択肢を比較してみよう
開業後の利益が安定してきたクリニックにとって、法人化は、税負担や経営体制を見直す選択肢の一つです。個人開業を続ける場合と法人化した場合を比較してみることで、今後の方針を検討しやすくなります。
- 医療法人:医療事業を中心とした長期的な組織運営を検討する場合の選択肢。
- 一般社団法人:医療法人とは異なる開設主体の仕組み。ただし開設許可と非営利性の確認が必要。
- MS法人:事務・設備管理などの周辺業務を担う会社で、医療機関の開設主体とは役割が異なる。
どの方法が適しているかは、所得や税負担だけでなく、経営方針、役員構成、将来の承継、行政手続き上の条件によって変わります。まだ法人化を決めていない段階でも、比較すべき事項を整理することから始めてみてはいかがでしょうか。
医療法人・MS法人・一般社団法人に関するよくある質問(FAQ)
Q1.医療法人と一般社団法人では、どちらが設立しやすいですか?
法人そのものの設立手続きは異なります。医療法人は設立認可が必要ですが、一般社団法人の設立は登記等によります。ただし、一般社団法人が診療所を開設する場合は別途開設許可が必要です。法人設立の早さだけでは、診療所開設までの期間を比較できません。
Q2.一般社団法人でもクリニックを開設できますか?
一定の要件を満たし、開設許可を得る場合には可能です。開設者の非営利性、実質的な経営責任、資金計画や役員構成などの確認が必要になります。申請先の自治体の取扱いも事前に確認してください。
Q3.MS法人を設立すると必ず節税できますか?
いいえ。MS法人には別会社の維持費が生じ、医療機関との取引は業務実態や価格の妥当性が求められます。法人税と院長個人の税金、社会保険料等を含めた比較が必要です。
Q4.医療法人とMS法人を併用することはできますか?
医療機関の周辺業務を別会社に委託する仕組み自体は検討できます。ただし、医療機関の実質的な経営責任が外部会社へ移るような運営は避ける必要があります。関連当事者取引の報告や適正な契約条件にも注意が必要です。
Q5.法人化するかどうか決めていなくても相談できますか?
はい。利益が安定してきた段階で、個人開業の継続、医療法人化、一般社団法人の可能性、MS法人の併用など、比較すべき論点を整理するために相談することができます。当事務所では初回相談と専門家へのご紹介・お取次ぎを無料で承っています。
クリニックの利益が増えてきたら、法人化を検討してみませんか?
「個人開業を続ける方がよいのか」「医療法人と一般社団法人はどちらが自院に合うのか」「MS法人の併用についても知りたい」など、法人化を検討している院長先生の疑問はさまざまです。
当事務所では、医療機関の法人設立・行政手続きに詳しい提携行政書士と連携し、先生方のご希望や経営状況に応じた検討事項と専門家をご案内しています。法人化を決めていない段階でもご相談いただけます。
当事務所への初回相談、専門家へのご紹介・お取次ぎは無料です。正式な設立支援や税務・労務等の個別業務に伴う費用は、依頼内容に応じて別途ご案内します。個別の税額試算や税務判断については税理士等への相談が必要です。
お問い合わせ時は、法人化を検討している旨と、現在の開業形態・ご相談内容をご記入ください。
参考資料・出典
- 厚生労働省:医療法(医療法人の設立・配当禁止・事業報告等)
- 厚生労働省:医療機関の開設者の確認及び非営利性の確認について
- 厚生労働省:一般社団法人が開設する医療機関の非営利性の確認のポイントについて(2026年6月)
- 厚生労働省:医療法人の計算に関する事項について(関係事業者との取引)
- 国税庁:非営利型法人の要件
- 国税庁:役員に対する給与
- 日本年金機構:適用事業所と被保険者
※本記事は2026年11月12日時点で確認した法令・公的資料等をもとにした一般的な情報提供です。所在地の行政運用、法人設立の方法、税務・社会保険の適用は個別事情や法改正によって異なります。個別の設立・税務判断は所管行政機関および各分野の専門家へご確認ください。
本記事の内容を、院内共有・検討用のPDF資料としてまとめています。
再生医療導入の検討や、提供計画書作成時の参考資料としてご活用ください。
※迷惑フォルダに振り分けられる場合がありますので、ご確認ください。
医療法人・MS法人・一般社団法人の違いを徹底比較|クリニック経営に適した法人形態の選び方【2026年版】
無料ダウンロードはこちら
2026年最新の全国の再生医療導入医療機関と対象疾患・治療名のリストを無料でダウンロードいただけます。
※メールアドレスをご入力頂きますと自動返信でダウンロード用リンクが届きます。

★再生医療の導入医療機関リスト2026(無料)★
※迷惑フォルダに振り分けられる場合がありますので、ご確認下さい。
再生医療導入の医療機関リスト(EXCEL)
★無料WEB相談にお申込みの方には以下をご提供中★
- 【再生医療】導入収支シミュレーション表(Excel)
- 【再生医療】貴院周辺のクリニック導入調査リスト(料金設定含む)
- 【PRP治療】キットメーカーリスト
- 【再生医療】主な審査委員会リスト
- 【幹細胞治療】細胞培養委託業者リスト

新たな治療法の導入にも全力で取り組んでおり、難易度の高い案件ほど、当センターの幅を広げる好機と考えております。
ぜひご相談ください。
関連記事
-
 一般社団法人でクリニックを法人化する方法とは?医療法人との違い・メリット・注意点【2026年版】
-
MS法人とは?個人開業医が知っておきたい8つの活用方法・設立メリット・デメリット【2026年版】
-
医療法人の設立方法と認可要件を徹底解説|申請手続き・必要書類・費用・期間【2026年版】
-
クリニックの法人化はいつ検討すべき?所得の目安・メリット・デメリットと判断基準【2026年版】
-
クリニックのGoogle口コミ対策とは?悪い口コミ・低評価を放置するリスクと改善方法
-
スクラムマーケティングとは?競合しない医療機関同士で集患力を高める広報連携の仕組み
-
【整形外科限定・3院】PRP治療の集患支援が無料で受けられるモニター院募集のご案内
-
医療インバウンド集患を始めたい医療機関へ|海外患者を増やす戦略と成功のポイント