MS法人とは?個人開業医が知っておきたい8つの活用方法・設立メリット・デメリット【2026年版】
MS法人とは?個人開業医が知っておきたい8つの活用方法・設立メリット・デメリット【2026年版】
クリニックの利益が安定してくると、院長先生が次に考える課題の一つが、診療以外の業務をどのように管理するかということです。予約や受付、経理、広告、医療機器の管理まで院長個人の診療所で担い続けるべきか、別会社に分けられないかと考える場面もあるでしょう。
そこで選択肢になるのがMS法人(メディカルサービス法人)です。医療法人への移行とは異なり、個人クリニックを維持しながら、株式会社や合同会社などの別会社に周辺業務を担わせる方法として検討されます。
結論からいえば、MS法人は「設立すれば節税できる会社」ではなく、実際に行う業務を持つ事業会社です。業務の専門化、設備や事務の一元管理、家族の経営参加、外部顧客へのサービス提供などを検討できる一方、委託料の妥当性、雇用・派遣、消費税、社会保険、医療機関の経営責任を確認しなければなりません。
この記事では、個人開業医の院長先生に向けて8つの活用モデルを紹介し、特に受付・事務業務、医療機器・設備管理、家族経営のケースを詳しく取り上げます。架空の金額を用いた収支比較も掲載し、設立前に整理したい論点を説明します。
MS法人とは?個人開業医が知っておきたい基本的な仕組み
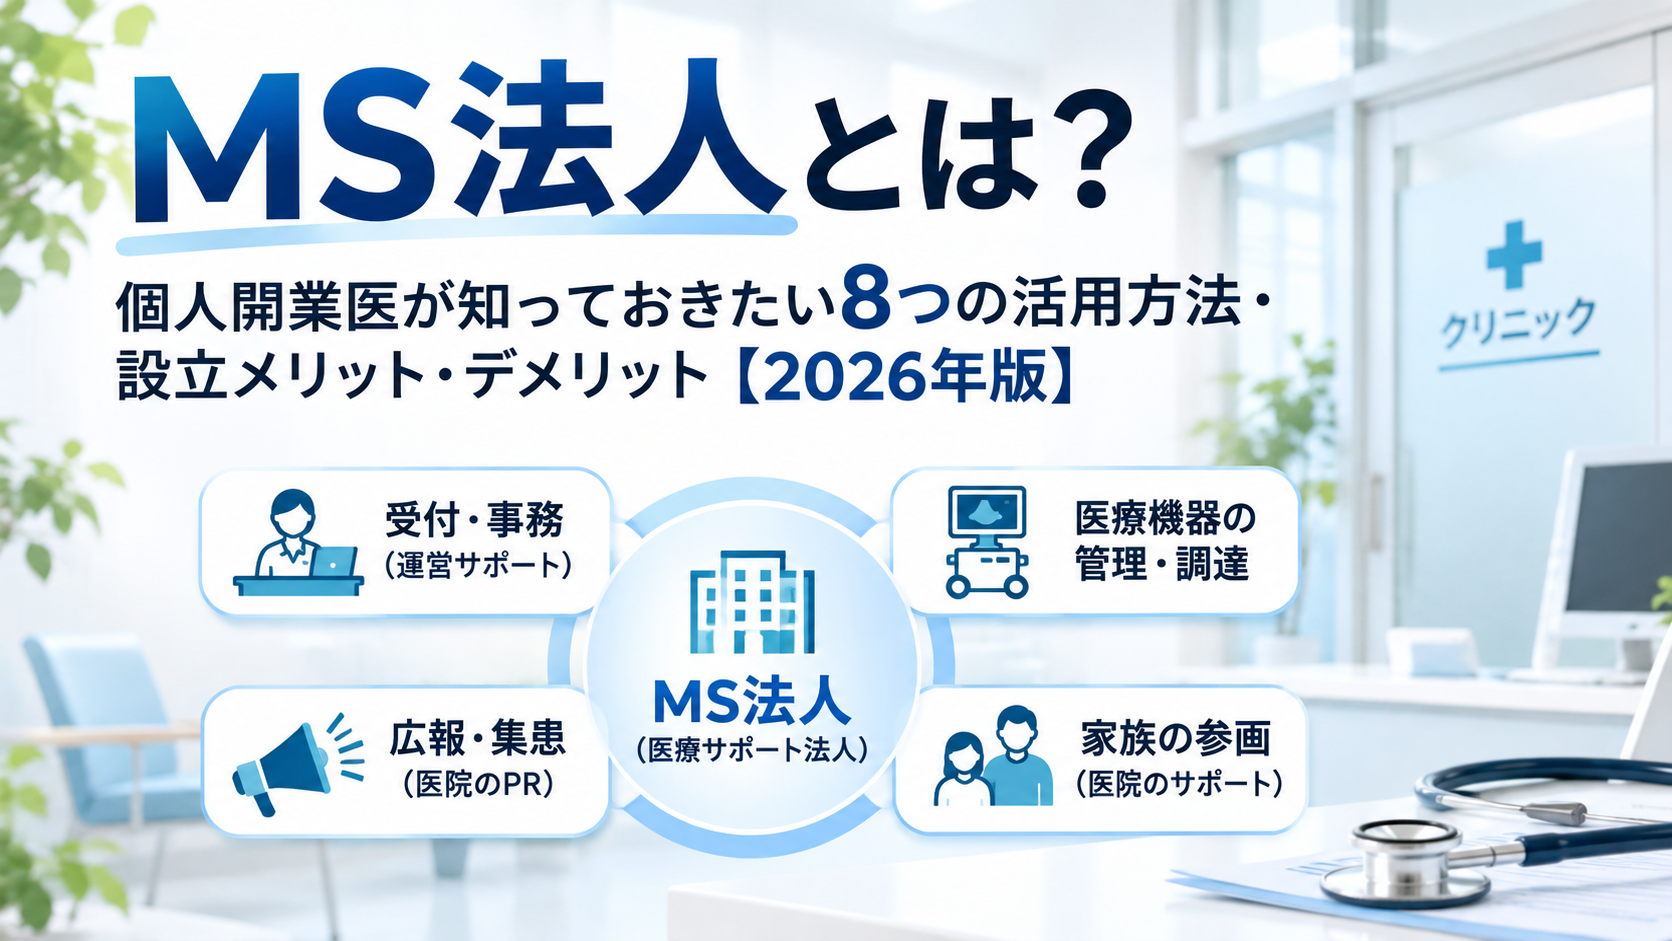
MS法人(メディカルサービス法人)とは
MS法人は「メディカルサービス法人」という実務上の呼称で、医療機関の周辺業務を営む株式会社や合同会社などを指します。MS法人という名称の独立した法定法人類型があるわけではありません。一般の会社として設立し、事業内容に応じて必要な許認可や届出を検討します。
医療法人と混同されることがありますが、両者は役割が異なります。医療法人は医療法に基づいて医療機関を開設・運営する法人です。一方、MS法人は通常、診療所の開設主体にはならず、事務、設備、物品管理、広報などの周辺事業を担います。
個人クリニックとMS法人の役割分担
例えば、個人開業の整形外科クリニックを想定すると、患者を診察し、治療方針を決め、診療記録を管理する責任は引き続き診療所側にあります。他方、予約受付システムの保守、Webサイト制作、事務用品の調達などは、実態に応じて別会社が請け負う形を検討できます。
ただし、どの業務でも自由に移せるわけではありません。診療、医療安全、患者に関する法令上の責任や、医療機関の開設・経営の実質的責任までMS法人に移すことはできません。出典:厚生労働省「医療機関の開設者の確認及び非営利性の確認について」
まず「会社を作る理由」を具体化する
会社名や役員を決める前に、「どの業務を」「誰が」「どこで」「何人で」「どの費用で」実施するかを書き出します。受付管理を本当に外部化するのか、機器を保有して賃貸するのか、家族が管理会社として事業を行うのかで、必要な契約や資金計画はまったく異なります。
個人開業医がMS法人を活用する5つのメリット
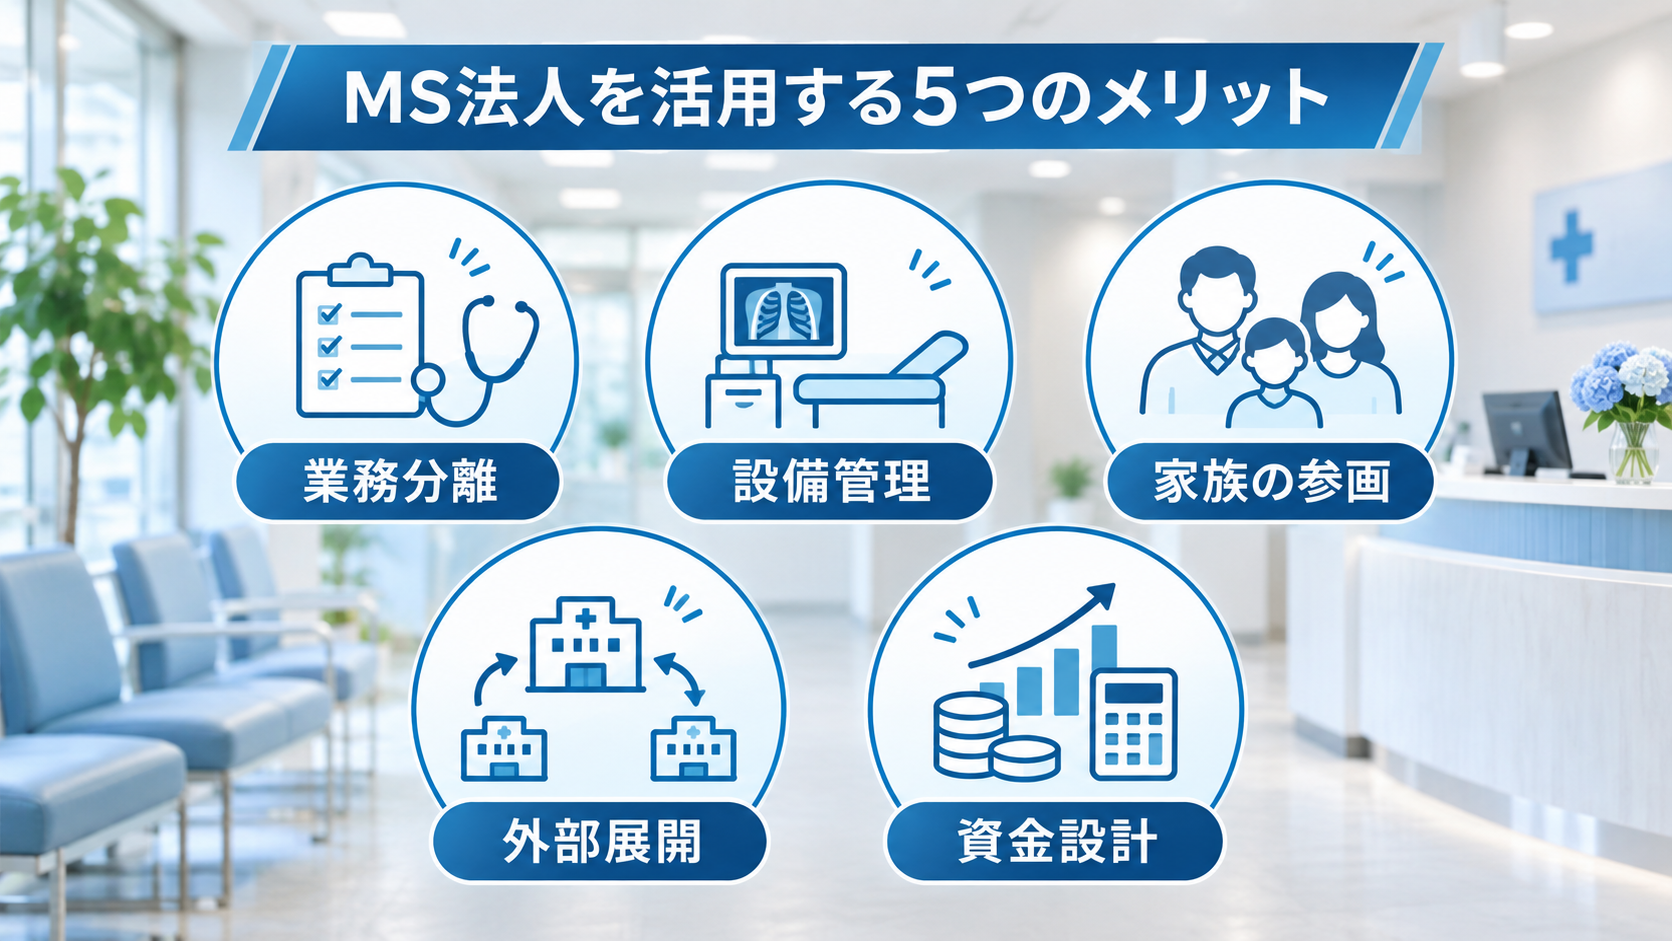
診療以外の仕事を分けて管理できる
診療所が行っていた予約システム管理、消耗品の発注、広告制作などを別会社の業務として整理すると、費用や成果を業務別に把握しやすくなります。ただし、従来から必要だった作業が消えるわけではありません。外注の実務品質や管理担当者を確保することが前提です。
設備や資産の保有関係を整理できる
医療機器、家具、IT設備などの所有と使用を契約で整理することにより、保守費用や更新時期を管理しやすくなる場合があります。一方、貸与の許認可、設備投資資金、減価償却、契約解除時の取扱いを確認する必要があります。
家族が実際の管理業務を担う事業を作れる
配偶者や親族が会計補助、広報、調達管理などの実務を担当している場合、その働き方を会社として整理する選択肢があります。名義だけの役員就任ではなく、職務と責任を伴うことが基本です。
自院以外の顧客へサービスを広げる余地がある
自院で構築した予約管理や機器保守、広告制作の体制を他院や周辺事業者にも提供する構想なら、取引先や売上の分散を検討できます。もっとも、営業・人員・情報管理の負担も増えるため、需要が見込めることが前提です。
報酬設計や資金配分を比較する材料になる
実態のある会社に利益が生じれば、会社の設備投資や役員報酬などを計画できます。ただし個人クリニックとMS法人の双方の税金・社会保険・事務費用を合わせてみる必要があり、所得を移すだけで必ず得になるわけではありません。
こうしたメリットの大きさは、診療所の規模や業務量、医療収入の構成によって変わります。MS法人を設けず、既存のクリニック内で業務を標準化した方が合理的な場合もあります。
MS法人の活用例8選|個人クリニックでできること
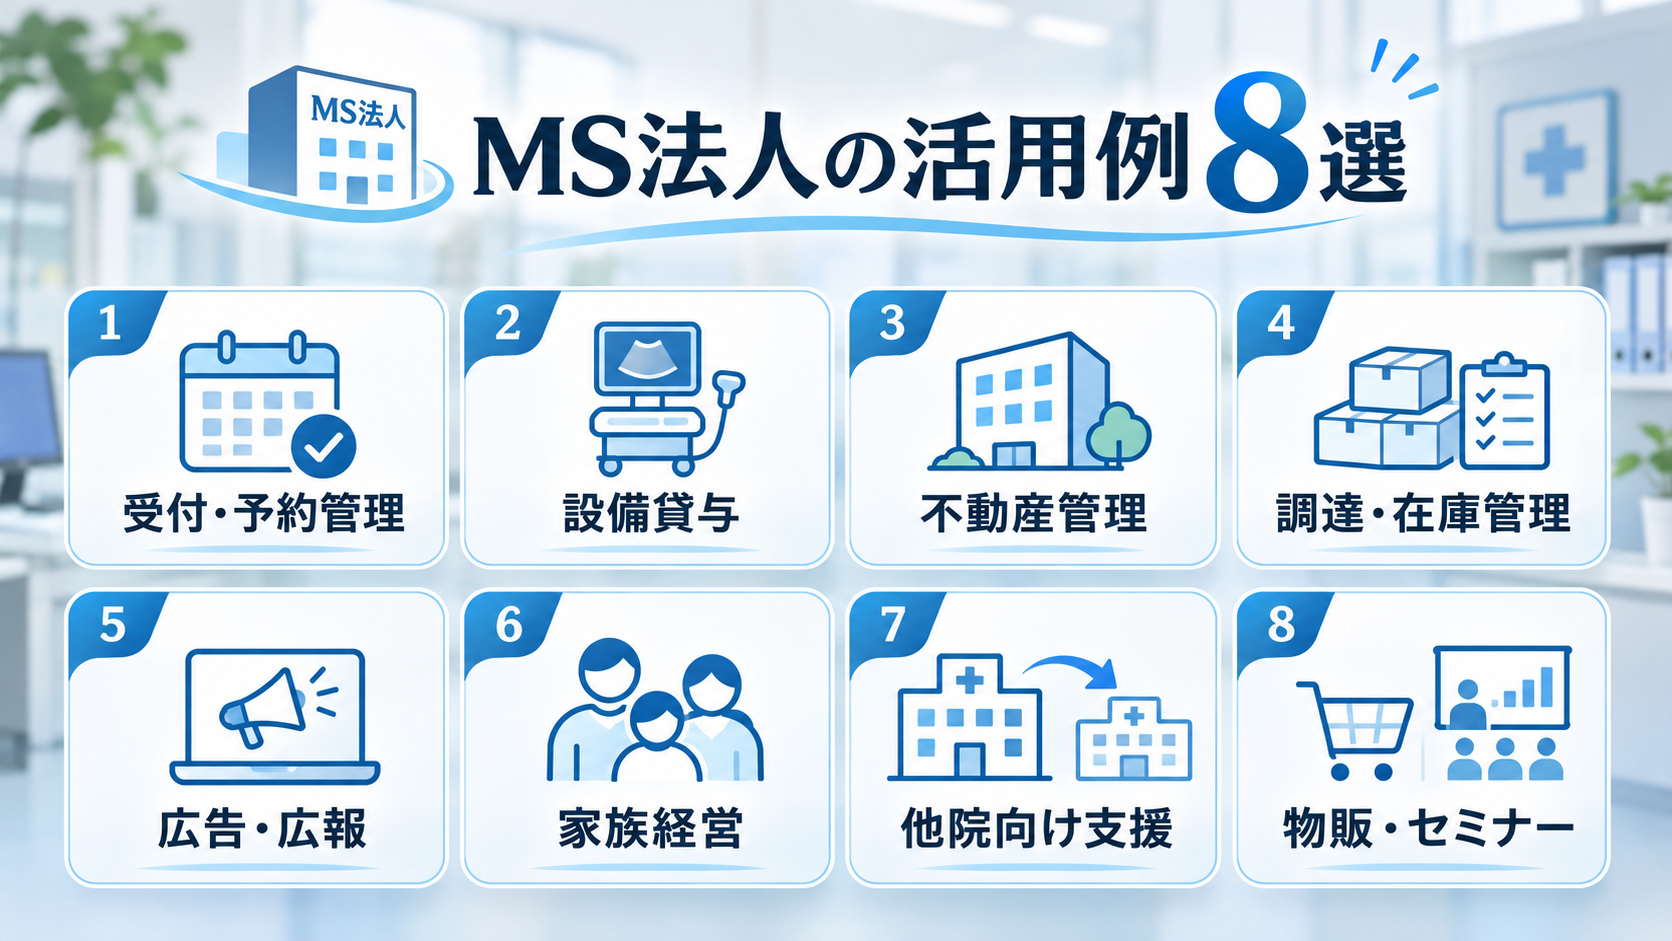
以下は制度や一般的な業務の仕組みを理解するための想定モデルであり、実在する医療機関の導入事例・成功実績ではありません。業務ごとの可否や必要な手続きは、具体的な契約・許認可・運営実態によって変わります。
① 受付・予約管理・経理補助
MS法人が予約システムの管理、診療所からの問い合わせ受付、帳票整理などを受託するモデルです。院内の指揮命令系統と個人情報保護を整理したうえで、業務範囲を定めます。スタッフの指揮命令の実態によっては労働者派遣の問題が生じます。
② 医療機器・設備の保有と貸与
MS法人が一定の医療機器やIT設備を所有し、クリニックに賃貸するモデルです。機器の区分による販売・貸与業の許認可、保守、更新、故障時の責任や適正な賃料を検討します。
③ 建物・不動産の管理
MS法人が建物を所有・賃借し、診療所に貸し出すモデルです。所有権、借入金、既存建物の移転費用、賃料水準、長期の契約関係を確認します。建物を会社に移しただけで利益が増えるわけではありません。
④ 消耗品・事務用品の調達・在庫管理
事務用品などをまとめて購入し、診療所へ供給する仕組みです。仕入れ数量、保管、棚卸し、適正な販売価格を記録します。医薬品・医療機器など規制対象を扱う場合は、一般の事務用品と同じようには扱えません。
⑤ ホームページ制作・広告・広報
MS法人がクリニックのWebサイト制作、広告運用、SNS管理、パンフレット制作を請け負うモデルです。医療広告に該当する表現は適用法令等を確認し、掲載内容の最終確認と修正責任を契約で明確にします。
⑥ 配偶者・家族による管理業務
配偶者が会計補助や採用事務、物品管理などの実務を担当する事業会社を設けるモデルです。役員報酬や給与は実際の職務、就労状況、会社の収益、税法上の要件を考慮して設定します。
⑦ 他院向けバックオフィスサービス
予約システム導入支援やWeb制作、設備管理などのサービスを他院にも提供するモデルです。外部売上が発生する一方、サービス品質、人員、営業、契約、秘密保持への対応が必要です。
⑧ 物販・セミナー等の周辺事業
一般向け物販や医療関係者向け研修などをMS法人の独自事業として運営するモデルです。商品の分類による法規制や広告規制、患者への販売方法、診療との区別を検討します。
8つの事例を比較すると、「クリニックに実在する業務を別会社が担当する」という共通点があります。反対に、事業がなく、毎月クリニックから一定額を受け取るだけの会社は、委託料の根拠や税務上の問題を生じさせるおそれがあります。
受付・事務業務をMS法人へ委託する場合の具体例
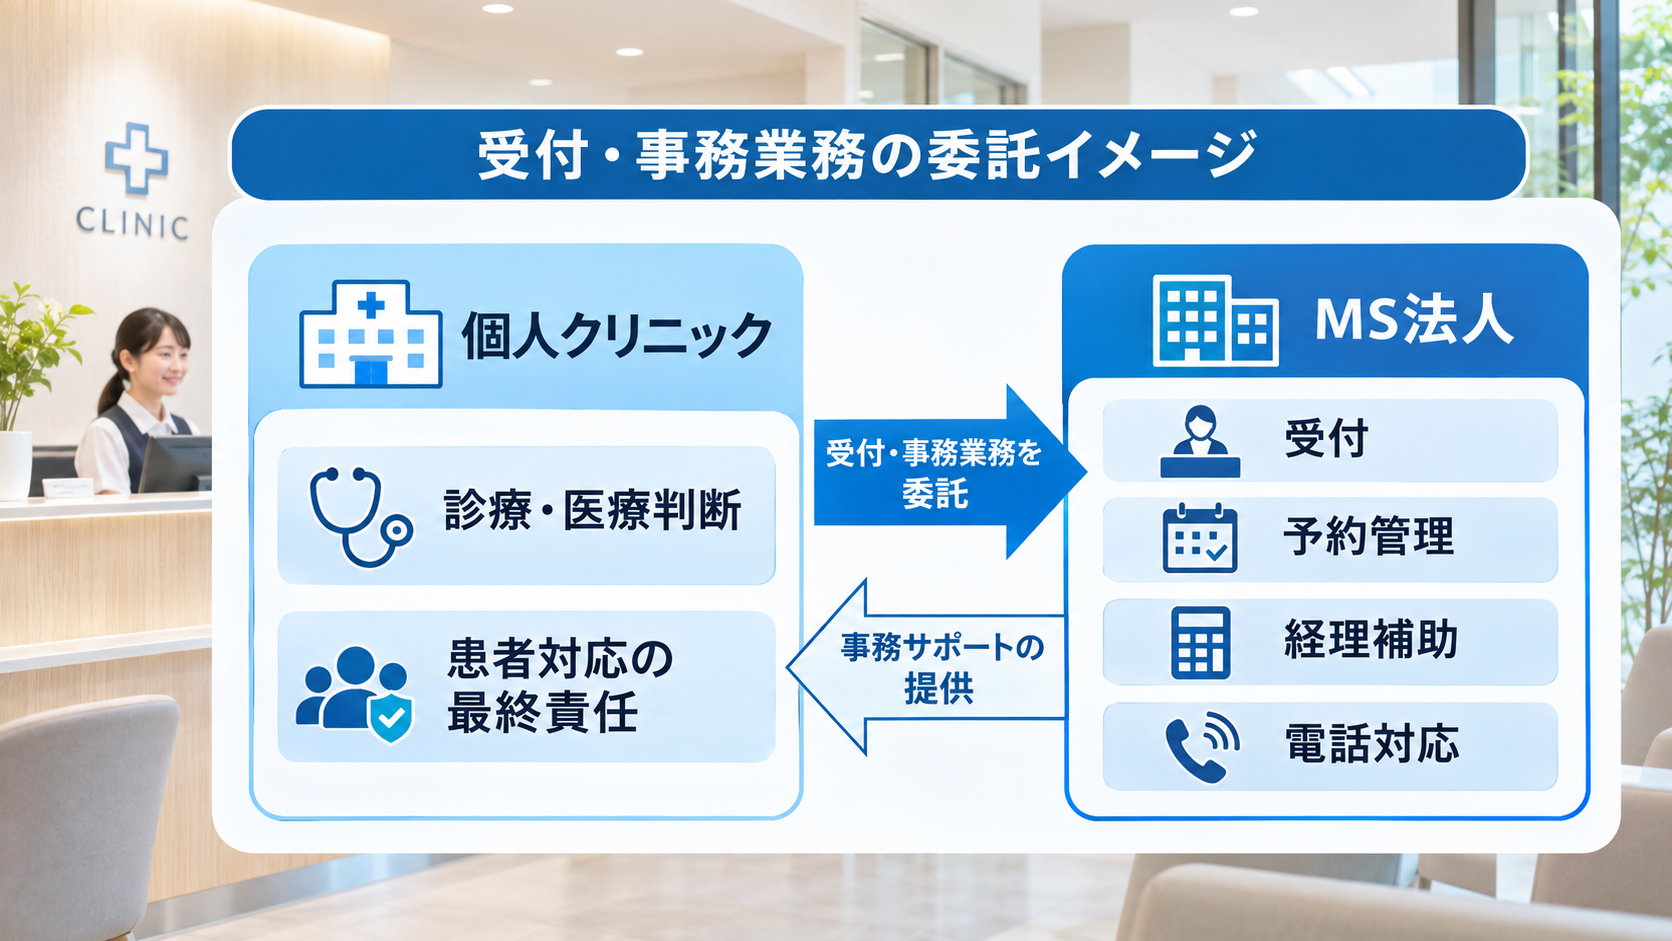
想定ケース:予約・電話対応・経理補助を委託する
院長1名と複数の受付スタッフで運営する個人クリニックが、電話予約の管理、ホームページ問い合わせの一次対応、事務用品の発注、帳票整理をMS法人へ委託するケースを考えます。まず診療所に残す業務とMS法人が受ける業務を区分し、患者の診療判断や法定記録に関する責任を診療所側に残す必要があります。
業務委託契約では何を決めるのか
契約書には業務内容、成果や対応時間、責任者、委託料と改定方法、個人情報の取扱い、再委託、システム障害時の対応、契約終了後のデータ返却を定めます。予約情報・氏名・連絡先など患者の個人情報を扱う可能性があるため、アクセス権限とログ管理も設計します。
スタッフの指揮命令は契約名では決まらない
例えばMS法人が雇用した受付担当者に対し、院長や診療所職員が毎日の勤務配置や作業手順を直接指示している場合、請負・委託の契約書があっても労働者派遣と評価される可能性があります。一方、業務の委託先責任者に要求事項や改善を伝えることと、個々の労働者へ直接指示することは区別されます。
厚生労働省は派遣と請負の区分を契約形式ではなく実態で判断すると説明しています。受付や電話対応の委託を検討する場合、労働局や社会保険労務士・弁護士等への事前確認が必要です。出典:厚生労働省「労働者派遣・請負を適正に行うためのガイド」
院長が確認したい運用上のポイント
委託後も予約ミスや患者案内の品質は診療に影響します。誰が電話応対基準を定めるのか、誤案内の再発防止を誰が行うのか、非常時に院長がどう連絡するのかを決めましょう。「人件費を別会社に移す」ことより、「継続的なサービス品質を保てるか」を優先して考えたい分野です。
医療機器・設備管理をMS法人で行う場合の具体例
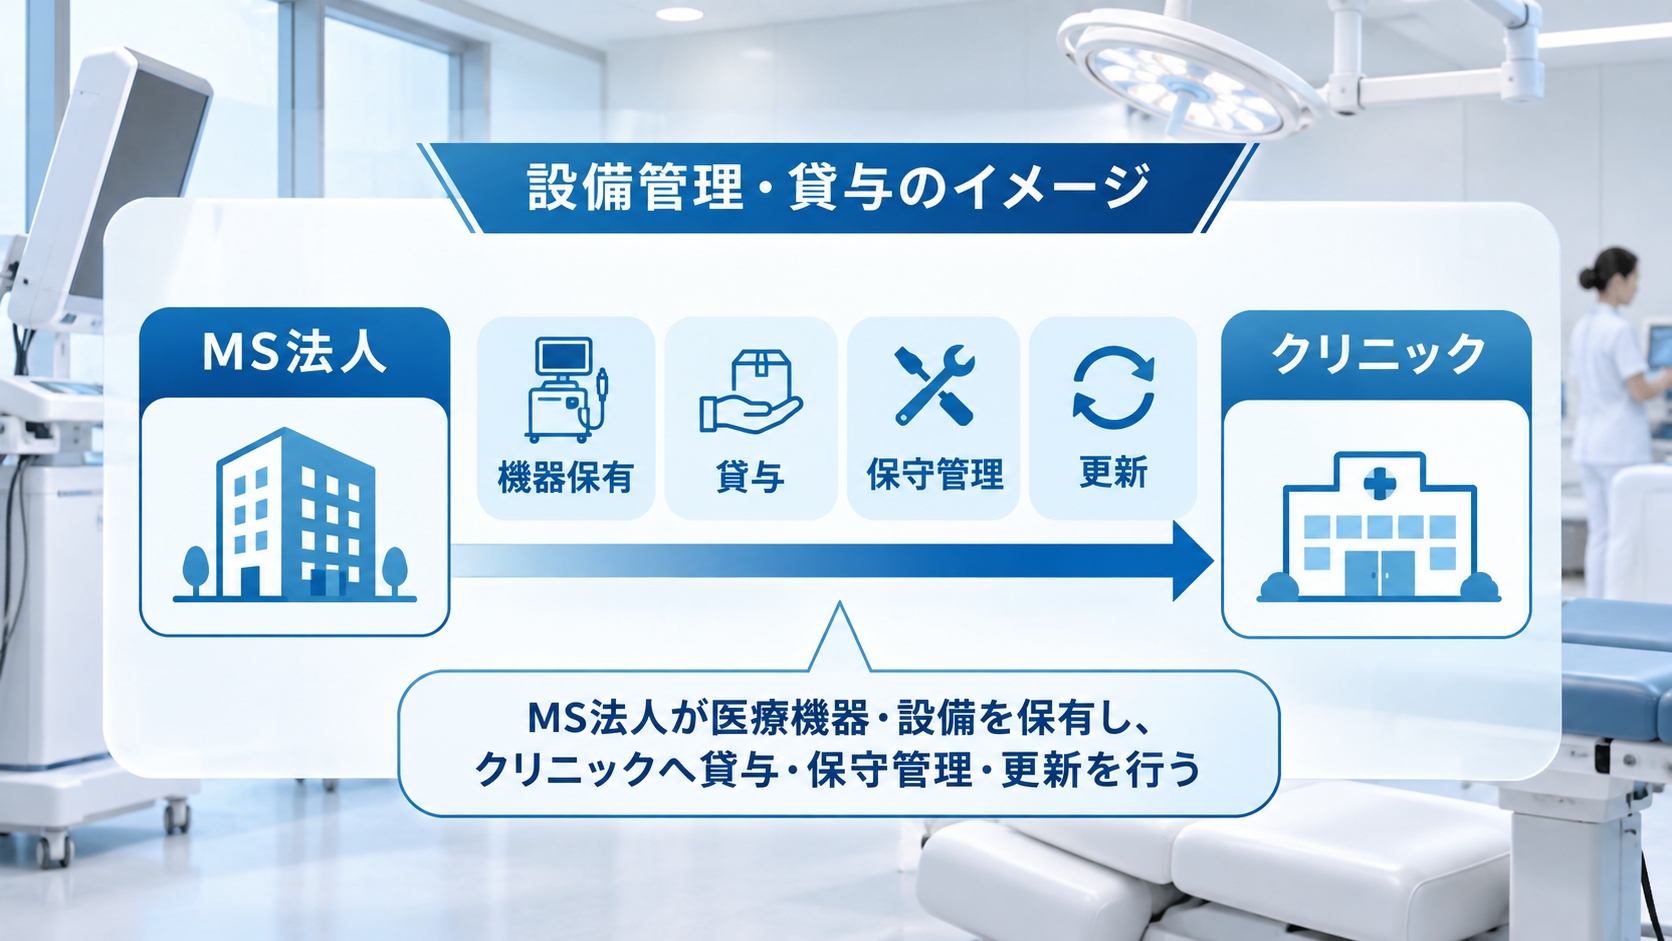
想定ケース:機器を保有し診療所に貸与する
画像診断装置や治療機器、院内IT機器などについて、MS法人が保有し、個人クリニックに使用させるモデルがあります。院長が個人で機器を保有する場合と比べ、保守契約の契約者、償却資産の管理、故障時の対応、契約終了時の所有権などを整理する必要があります。
医療機器の販売・貸与は許認可を事前確認する
医療機器の分類によって販売業・貸与業の許可や届出が必要となることがあります。例えば高度管理医療機器等の貸与については許可を要する場合があり、管理医療機器の貸与では届出が必要となる場合があります。特定保守管理医療機器などの区分や営業所の条件も確認してください。出典:PMDA「医療機器の許可・登録・届出に関するQ&A」
貸与料は機器の価格だけでは決まらない
設備貸与料を設定するときは、購入価格、使用期間、耐用年数、修理・更新費、保険、資金調達費用、稼働率、同種取引の条件を確認します。市場価格を離れた高額の賃料を設定すると、取引の合理性が問われるおそれがあります。
保守・故障・事故時の責任を整理する
所有者がMS法人でも、医療機器を用いた診療の管理責任を診療所から移せるわけではありません。保守点検の担当者、メーカーへの連絡、代替機の手配、故障時の患者対応をあらかじめ決めておくことが望まれます。医療機器の販売・貸与だけでなく、修理を行う場合には別途許可が必要になる場合があります。
家族経営とMS法人|配偶者・親族が運営に携わる方法
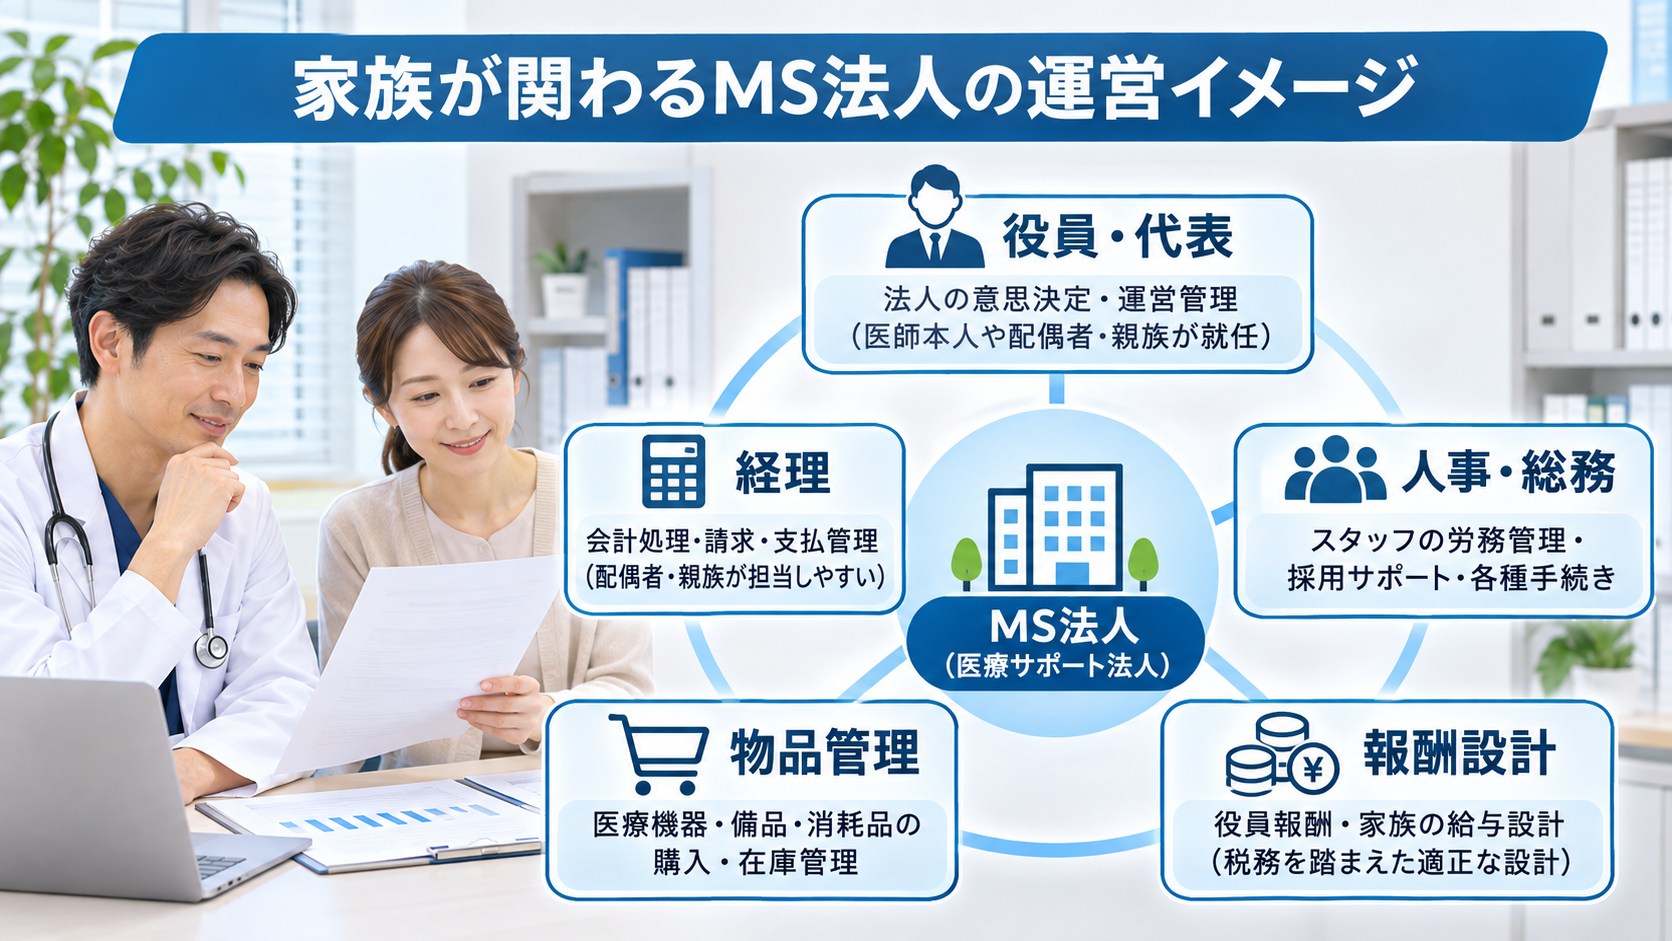
想定ケース:配偶者が会社の管理責任者を務める
院長が個人開業を続け、配偶者がMS法人の代表者としてWeb制作の外注管理、事務用品の仕入れ、経理・給与計算の補助を担当するモデルを考えます。会社の名義上の代表となるだけではなく、誰と契約し、どんな判断を行い、どの成果を納品するのかが説明できることが前提です。
家族への役員報酬・給与は職務と金額の根拠が必要
家族を役員にしたからといって、支払う報酬のすべてが無条件で税務上の費用になるわけではありません。国税庁は、役員給与の損金算入に関して定期同額給与などの要件を示し、不相当に高額な部分も損金不算入としています。職務実態、勤務時間、責任範囲、同種業務の相場を記録しておく必要があります。出典:国税庁「No.5211 役員に対する給与」
青色事業専従者給与との関係を確認する
個人診療所で配偶者に青色事業専従者給与を支払っている場合、MS法人への就労・役員就任により、個人事業への専従状況の判断に影響することがあります。個人事業での「専ら従事」の要件や届出を確認し、給与を二重に計上するような運用を避けます。出典:国税庁「No.2075 青色事業専従者給与と事業専従者控除」
院長の役員兼務と実質的な経営主体に注意する
院長がMS法人の役員になることを直ちに一律禁止と説明するのは適切ではありませんが、開設者である医師や診療所管理者と、診療所の経営上利害関係のある営利法人との兼務は、実質的な経営責任に影響しないか確認が必要です。厚生労働省の通知には、資金提供者・役員兼務・資産の帰属等に関する確認項目が示されています。出典:厚生労働省「医療機関の開設者の確認及び非営利性の確認について」
家族がMS法人の役員になっても、患者への診療提供、職員の雇用と管理、医療機関の資産・負債に関する責任などを実質的に誰が担っているかを、契約と日常運用の双方で説明できることが必要です。
MS法人を設立すると収支はどう変わる?仮定の金額でシミュレーション
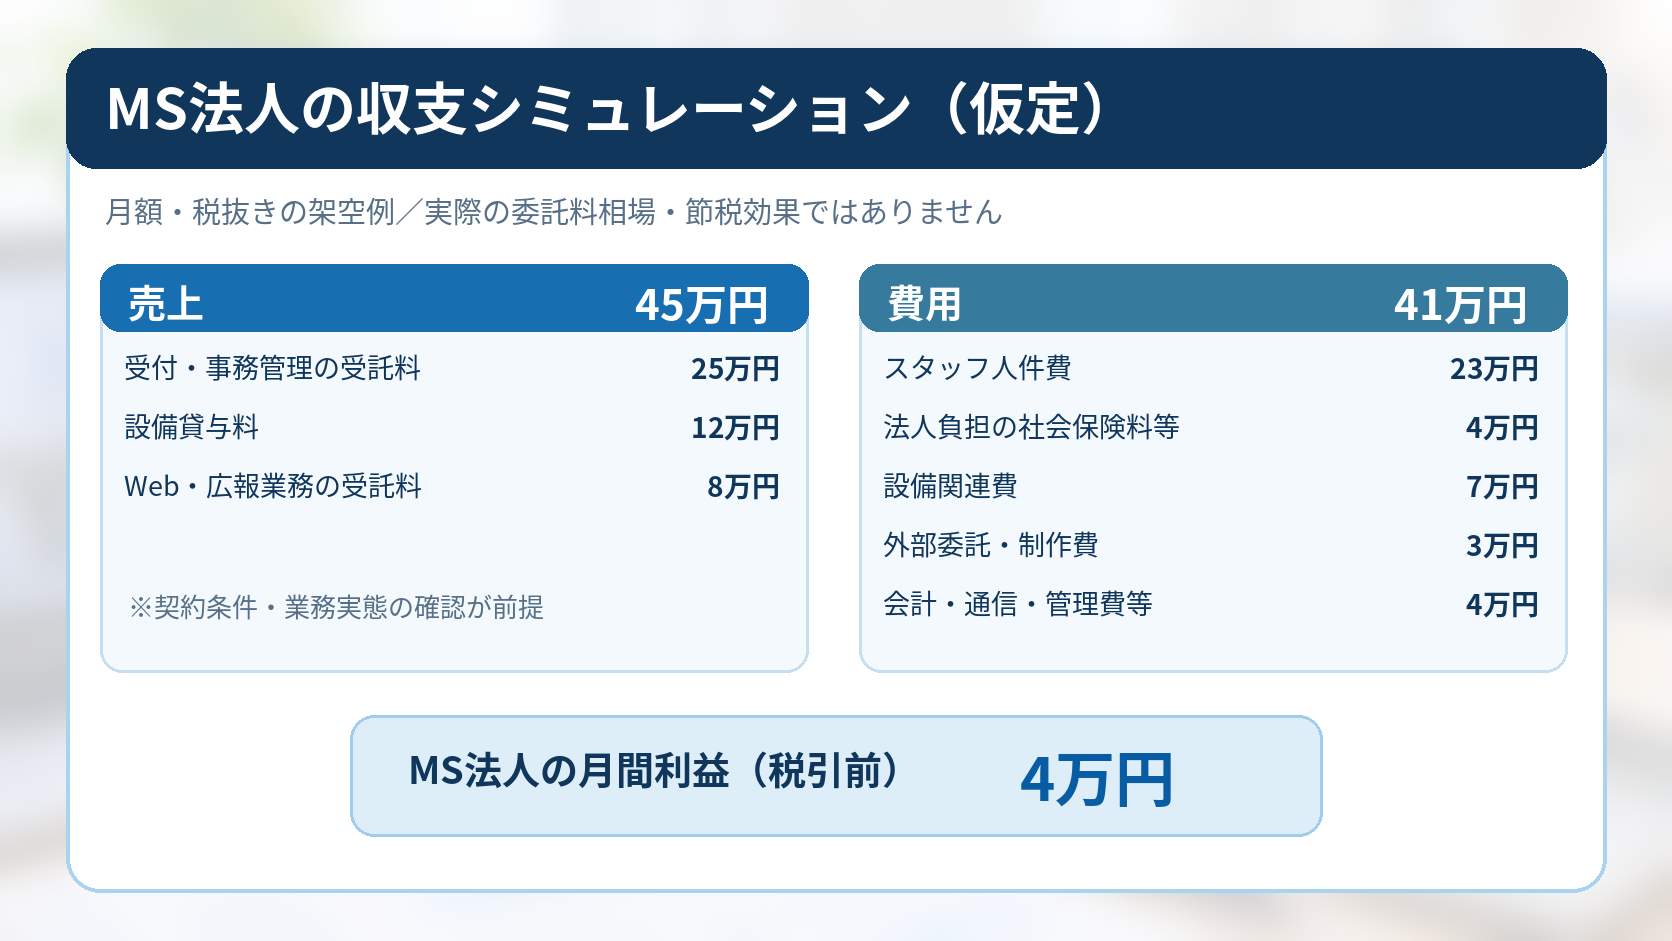
以下は仕組みを理解するための架空のモデルであり、実際の委託料相場、会計数値、税務上の推奨額、節税効果を表すものではありません。すべて税抜きの月額金額と仮定し、消費税・法人税・所得税は計算に含めません。
モデル①:MS法人単体の月次収支
個人クリニックからの受付・事務管理の受託料を25万円、設備貸与料を12万円、Web・広報業務の受託料を8万円と仮定すると、MS法人の月間売上は45万円です。
| MS法人の売上(仮定) | 月額 |
|---|---|
| 受付・事務管理の受託料 | 25万円 |
| 設備貸与料 | 12万円 |
| Web・広報業務の受託料 | 8万円 |
| 売上合計 | 45万円 |
| MS法人の費用(仮定) | 月額 |
|---|---|
| スタッフ人件費 | 23万円 |
| 法人負担の社会保険料等 | 4万円 |
| 設備の減価償却費・関連費 | 7万円 |
| 外部委託・制作費 | 3万円 |
| 会計・通信・管理費等 | 4万円 |
| 費用合計 | 41万円 |
| 月間利益(税引前、仮定) | 4万円 |
この例では45万円の売上から41万円の費用を引き、MS法人に月額4万円の税引前利益が残る計算です。ただし、実際にこの金額で契約することを勧めるものではありません。各委託料は、業務量や設備の価値に照らして合理的である必要があります。
モデル②:クリニックとMS法人を合計して比較する
ここで大切なのは、MS法人が45万円を売り上げたこと自体で、事業全体の利益が45万円増えたわけではない点です。外部顧客への売上がない本モデルでは、MS法人の売上45万円は個人クリニックにとって支出45万円であり、両者を合計すると内部の委託料45万円は相殺して考える必要があります。
モデルを単純化し、MS法人に実際の外部費用41万円だけが生じるとすると、グループの経済的な費用は41万円です。MS法人を設立せずクリニック自身が同じ業務を行い、同じ41万円の費用を負担していたなら、税金や消費税の影響を除く事業全体の費用差はゼロです。別会社になっただけで新しい利益が生まれるわけではありません。
一方、予約管理の効率化で外部費用が減る、他院からの受託売上が増えるなど、取引実態に基づく新たな価値が生まれる場合には、全体の損益が改善する余地があります。その効果と、新たに必要になる会社の管理コストを分けて評価します。
社会保険診療の非課税と委託料の消費税を区別する
特に保険診療中心の個人クリニックでは消費税に注意が必要です。社会保険医療の給付等は原則として消費税の非課税取引ですが、一般的な事務委託や広告制作等のサービスは、取引条件に応じて課税対象となります。クリニック側で非課税売上に対応する仕入れについては、原則として仕入税額控除ができません。出典:国税庁「No.6201 非課税となる取引」/同「No.6205 非課税と免税の違い」
ただし、MS法人が課税事業者か免税事業者か、インボイス登録があるか、個人診療所に課税売上があるかによっても影響は変わります。設立初年度だから自動的に免税になると考えず、国税庁が示す新設法人の特例も確認してください。出典:国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」
税額シミュレーションは個別の税理士判断が必要
MS法人の利益4万円をそのまま「節税額4万円」と解釈することはできません。法人税等、院長の所得税、家族への給与、社会保険料、消費税、インボイスの状況を含めた比較が必要です。税務試算の前に、まず「本当に別会社に移す業務があるか」「適正な価格を説明できるか」を確認しましょう。
MS法人の設立方法|株式会社・合同会社の選び方と準備
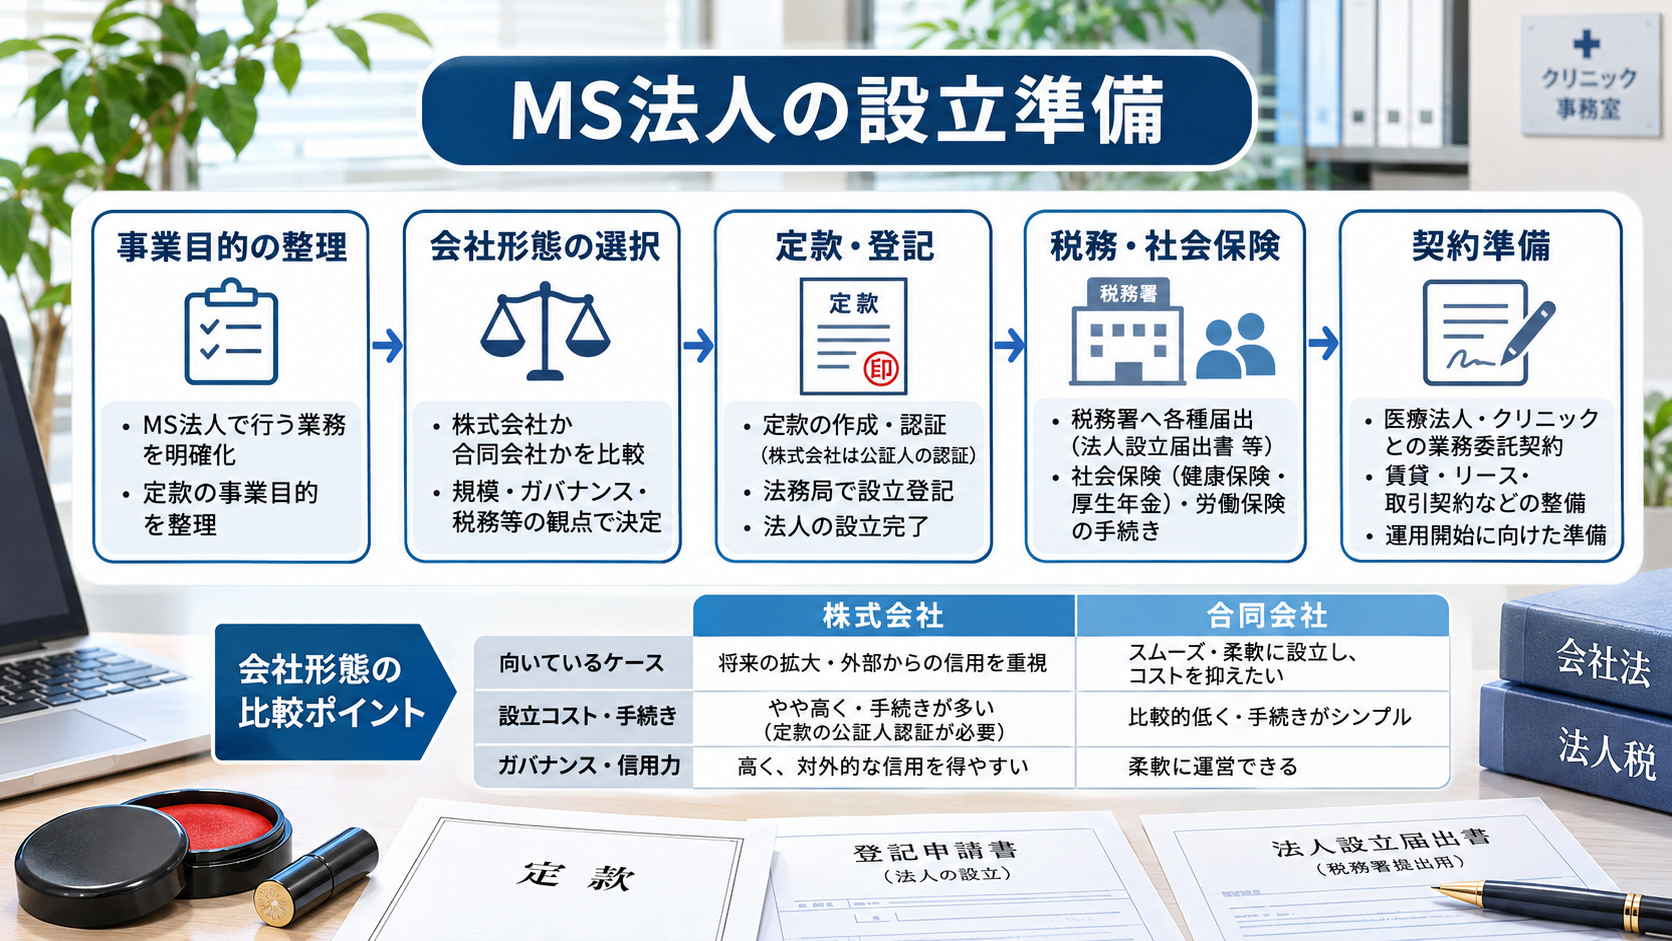
株式会社・合同会社を選ぶ前に事業目的を定める
MS法人は通常、株式会社または合同会社等の会社形態を選び設立します。まず受付事務、広告制作、設備貸与、物販など、実際に行う事業を列挙し、法令上の許認可が必要なものを区別します。対外的な信用、出資者、役員体制、将来の増資・事業承継なども会社形態の判断材料です。
役員・出資者・資本金・本店所在地を決める
家族を経営に参加させる場合でも、出資と役員就任は異なります。誰が株式や持分を保有し、誰が会社を代表するか、院長との関係、医療機関の経営責任との関係を確認します。金融機関から借入れを行う場合、返済原資と事業計画も必要になります。
定款・登記・税務・社会保険の手続き
会社設立では定款等の作成と設立登記を進めます。法務局は株式会社・合同会社の登記申請書式や手続き案内を公開しています。出典:法務局「商業・法人登記申請手続」
設立後は税務署への法人設立届出書、必要に応じて青色申告の承認申請書などを提出します。国税庁は普通法人の法人設立届出書について、設立登記の日以後2か月以内の提出を案内しています。出典:国税庁「No.5100 新設法人の届出書類」
また、法人事業所は原則として健康保険・厚生年金の強制適用事業所となり、事業主のみの場合も対象になり得ます。役員報酬の有無や勤務実態等による個別の被保険者判断も必要です。出典:日本年金機構「適用事業所と被保険者」
医療機関との契約と実務開始をセットで準備する
会社登記をしただけでは委託事業は完成しません。業務委託契約、貸与契約、外注契約、情報管理、請求書の発行、支払方法、責任者を決め、誰がどこで何を行うのかを実態として整えます。必要な許認可がある場合は、その取得前に対象業務を始めないよう注意します。
MS法人のデメリットと設立前に確認したいリスク
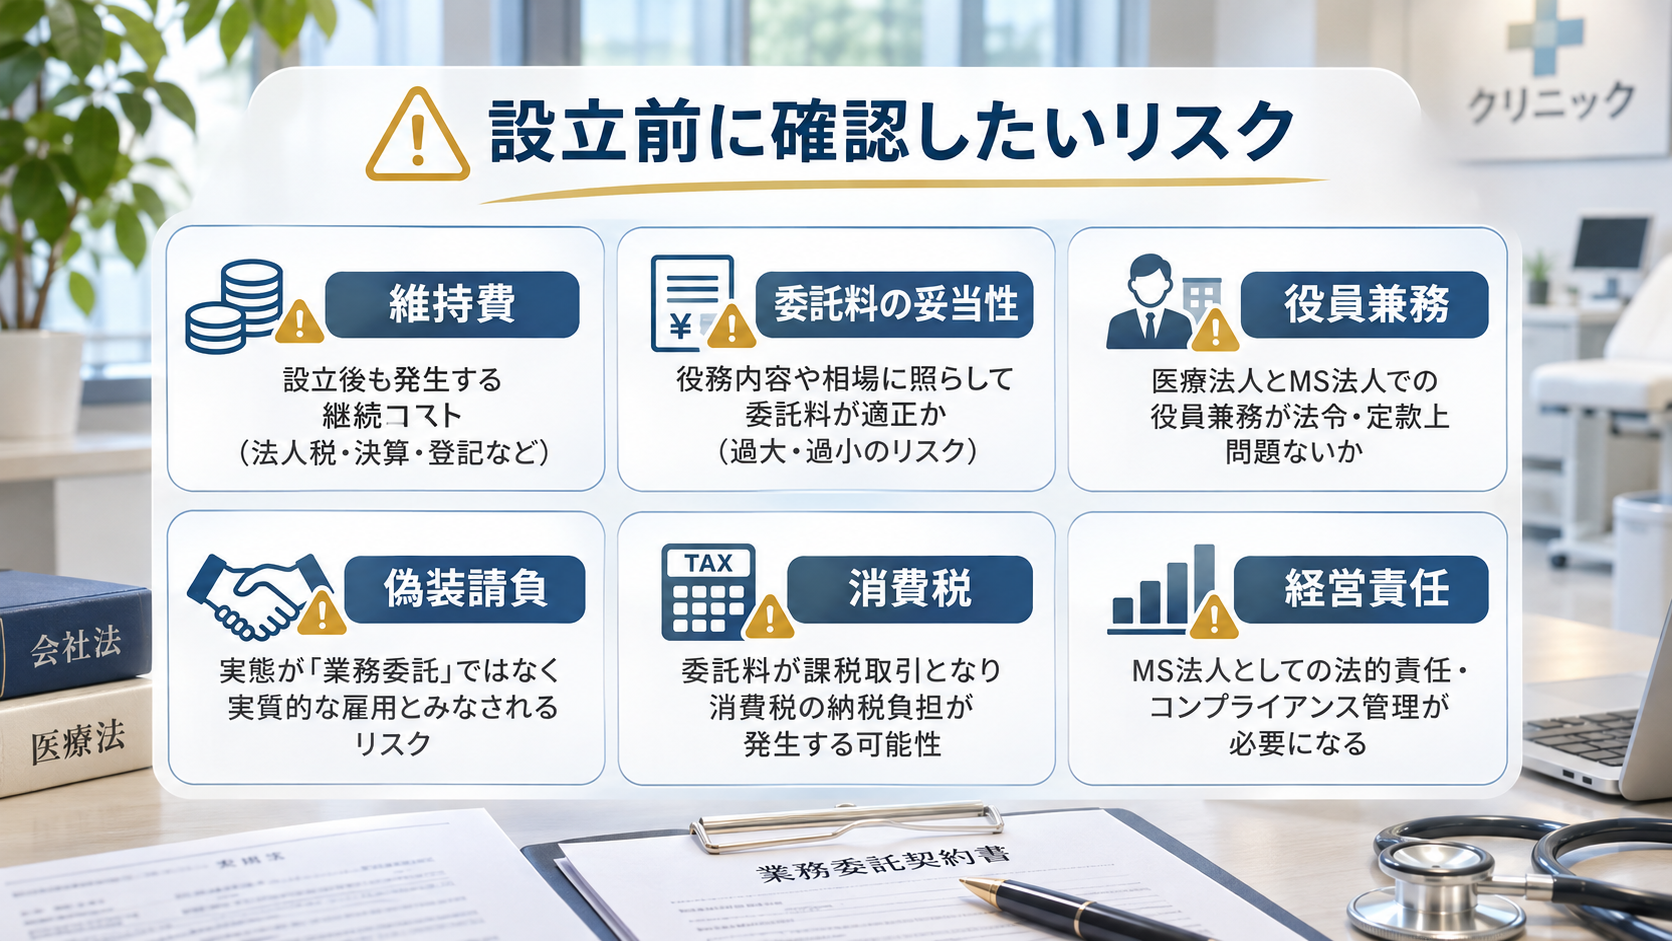
会社の維持費・社会保険・会計事務が増える
MS法人には別会社として会計帳簿、法人税等の申告、登記、契約管理などが必要です。役員・従業員の社会保険料、税理士等への支払、ソフトウェア費用など、会社が存在するだけで生じるコストもあります。MS法人の業務量が小さい場合、外部委託を利用した方が総費用を抑えられるケースも考えられます。
委託料・貸与料は取引実態と適正水準が必要
MS法人が作業をしていないのに毎月一定額を受け取る、ほかの取引と比べて説明のつかない高額の委託料を設定するといった運用は避ける必要があります。契約書だけでなく、作業報告書、成果物、作業時間、機器の所有資料、価格算定の記録を保管しましょう。
個人開業医とMS法人の役員兼務・利益相反
医療機関の開設者は、医療機関の収益・資産・負債や職員の管理について、実質的な経営責任を負う必要があります。院長や管理者が利害関係のあるMS法人の役員を兼務する場合は、その関係が診療所の経営に影響しないか、公的通知の考え方を踏まえて確認します。出典:厚生労働省「医療機関の開設者の確認及び非営利性の確認について」
受付・事務受託では偽装請負に注意
MS法人の従業員が実際には診療所から直接指揮命令を受ける場合、契約名が業務委託であっても労働者派遣の実態と評価される可能性があります。雇用契約、勤務表、指示系統、報告方法を整えることが大切です。出典:厚生労働省「労働者派遣・請負を適正に行うためのガイド」
医療法人との取引に関する規制を混同しない
医療法人とその関係事業者との一定の取引については、取引内容や条件などの報告制度があります。しかし、この医療法人に対する報告制度が、そのまま個人開業医にも適用されるわけではありません。個人診療所では個人事業としての税務、医療機関の開設者責任、労働関係法令などを区別して検討します。参考:厚生労働省「医療法人の計算に関する事項について」
消費税が追加の負担になることもある
保険診療の非課税売上が大きいクリニックでは、MS法人から受ける課税対象サービスについて、仕入税額控除が制限されることがあります。委託料の金額が税抜きか税込みか、MS法人がインボイス登録しているか、課税・免税のどちらに該当するかも確認が必要です。
MS法人の設立が向いているクリニック・向いていないクリニック
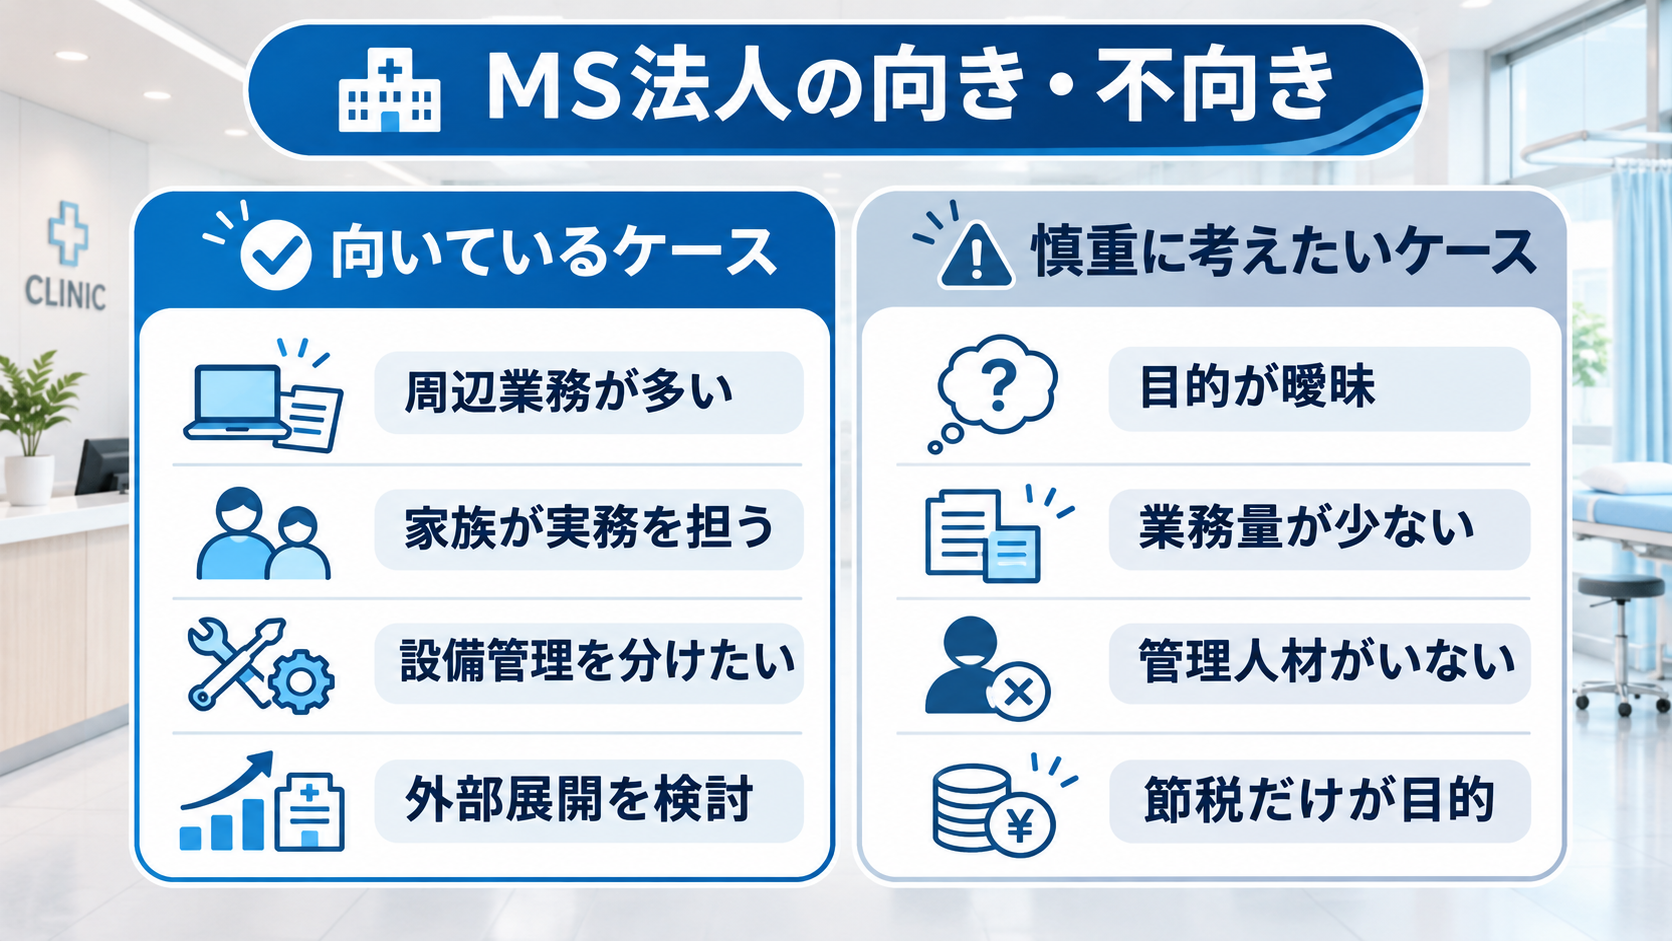
MS法人を比較する価値があるケース
事務・物品管理や広告などの周辺業務が継続的に一定量発生している、保有・貸与する設備があり管理体制を作れる、配偶者などが実際の経営事務を担っている、他院向けのサービス提供を計画している、といった場合にはMS法人の活用を検討する余地があります。
例えば、週ごとに発注・在庫管理業務が発生し、その作業内容や費用を明確に把握できるクリニックであれば、業務分離の是非を具体的に比較しやすくなります。ただし、契約や経営責任、許認可、税務条件が適合することが前提です。
設立を急がない方がよいケース
一方、実際に移す業務が決まっていない、節税額だけを期待している、会社を管理する人員がいない、法人維持費に見合う作業量がない、現状の資金繰りが厳しい、といった場合は設立を急ぐ必要はありません。まず個人クリニック内の業務整理や外部専門業者への委託を検討する選択もあります。
相談前に整理したい情報
専門家に相談する際は、①診療所の収入構成、②移したい業務と現在の費用、③実際の担当者・雇用関係、④対象設備の所有状況、⑤家族の就労状況、⑥会社設立の目的を整理しておくと論点が明確になります。MS法人を使うかどうかは、これらの資料をもとに個人開業の継続や医療法人化とも比較してください。
まとめ|MS法人は具体的な業務と経営目的を決めてから検討する
MS法人は、個人開業医が診療所の周辺業務を会社として運営するための選択肢です。受付・事務管理、設備貸与、家族による管理業務、物販・広報など、事業内容によって活用方法は異なります。
- MS法人は医療法人とは別の仕組みで、通常は医療機関の開設主体になりません。
- 業務委託や貸与は、契約書だけでなく実際の業務・適正価格を確認します。
- 受付委託では指揮命令、機器貸与では許認可、家族経営では報酬と実態が大きな論点です。
- 法人単体の利益だけでなく、個人クリニックと合計した費用・税務・消費税を比較します。
- 業務量が少ない場合や目的が曖昧な場合は、個人事業のまま業務を改善する選択もあります。
「MS法人にどんな業務を任せられるか」「個人クリニックとの契約をどう組むか」を明確にすることから始め、必要に応じて会社設立・税務・労務の専門家に相談すると、具体的な検討が進めやすくなります。
MS法人の設立・活用に関するよくある質問(FAQ)
Q1.個人開業医でもMS法人を設立できますか?
はい。個人診療所の開設者を変更せず、別途株式会社や合同会社などを設立して周辺業務を行うことは検討できます。ただし、実際の業務内容、役員兼務、医療機関の開設者責任、許認可を確認する必要があります。
Q2.MS法人を作れば必ず節税になりますか?
いいえ。法人の維持費や社会保険料、院長個人と会社の税負担、消費税を含めて比較する必要があります。業務実態や合理的な委託料のない取引を前提とした節税は適切ではありません。
Q3.受付スタッフをMS法人で雇用してクリニックで働いてもらえますか?
雇用主体を別会社にする場合、実際の指揮命令関係が問題になります。クリニックがスタッフへ直接指示する実態があると、労働者派遣に該当する可能性があります。契約の形式ではなく業務運営の実態を確認してください。
Q4.配偶者をMS法人の代表にして報酬を支払えますか?
会社の役員就任や報酬の設定を検討することはできますが、職務内容、報酬額、会社の利益や税務上の要件を確認する必要があります。個人診療所の青色事業専従者給与との関係も個別に確認してください。
Q5.MS法人の設立は誰に相談すればよいですか?
会社の設立や許認可は行政書士・司法書士など、税務試算や役員報酬は税理士、雇用・社会保険は社会保険労務士、契約・法的リスクは弁護士など、内容に応じた専門家との連携が考えられます。当事務所では、初回相談と専門家の紹介・お取次ぎを無料で行っています。
MS法人の設立・活用について無料相談を承ります
「個人クリニックのどの業務を会社に分けられるか」「受付や設備管理を委託する際の注意点を知りたい」「配偶者が管理業務に携わる会社を検討したい」。このような段階でもご相談いただけます。
当事務所では、医療機関の法人設立や行政手続きに詳しい提携専門家と連携し、院長先生の目的や現在の業務状況に応じて、検討すべき内容や専門家をご案内しています。当事務所への初回相談、専門家へのご紹介・お取次ぎは無料です。
正式な会社設立・許認可の支援、税務・労務・法務等の個別業務には、依頼内容に応じて別途費用が発生する場合があります。税額試算・税務判断については税理士などの専門家が対応します。
お問い合わせフォームのメッセージ欄に「MS法人について相談希望」とご記入ください。
関連記事・内部リンク候補
- クリニックの法人化はいつ検討すべき?所得の目安・メリット・デメリットと判断基準【2026年版】
- 医療法人・MS法人・一般社団法人の違いを徹底比較|クリニック経営に適した法人形態の選び方【2026年版】
- 医療法人の設立方法と認可要件を徹底解説|申請手続き・必要書類・費用・期間【2026年版】
- 記事⑤「一般社団法人によるクリニック開設」
参考資料・出典
- 厚生労働省:医療機関の開設者の確認及び非営利性の確認について
- 厚生労働省:労働者派遣・請負を適正に行うためのガイド
- PMDA:医療機器に関連する許可・登録・届出のQ&A
- 国税庁:No.5211 役員に対する給与
- 国税庁:No.2075 青色事業専従者給与と事業専従者控除
- 国税庁:No.6201 非課税となる取引
- 国税庁:No.6205 非課税と免税の違い
- 国税庁:No.6503 基準期間がない法人の納税義務の免除の特例
- 日本年金機構:適用事業所と被保険者
- 法務局:商業・法人登記申請手続
- 国税庁:No.5100 新設法人の届出書類
- 厚生労働省:医療法人の計算に関する事項について
※本記事は2026年11月12日時点で確認した公的資料等に基づく一般的な情報です。本文の活用事例および金額シミュレーションは説明用の想定例で、実際の取引や税効果を示しません。業務の適法性、医療機関の経営責任、個別の税務・許認可は所管行政庁および各分野の専門家にご確認ください。
本記事の内容を、院内共有・検討用のPDF資料としてまとめています。
再生医療導入の検討や、提供計画書作成時の参考資料としてご活用ください。
※迷惑フォルダに振り分けられる場合がありますので、ご確認ください。
MS法人とは?個人開業医が知っておきたい8つの活用方法・設立メリット・デメリット【2026年版】
無料ダウンロードはこちら
2026年最新の全国の再生医療導入医療機関と対象疾患・治療名のリストを無料でダウンロードいただけます。
※メールアドレスをご入力頂きますと自動返信でダウンロード用リンクが届きます。

★再生医療の導入医療機関リスト2026(無料)★
※迷惑フォルダに振り分けられる場合がありますので、ご確認下さい。
再生医療導入の医療機関リスト(EXCEL)
★無料WEB相談にお申込みの方には以下をご提供中★
- 【再生医療】導入収支シミュレーション表(Excel)
- 【再生医療】貴院周辺のクリニック導入調査リスト(料金設定含む)
- 【PRP治療】キットメーカーリスト
- 【再生医療】主な審査委員会リスト
- 【幹細胞治療】細胞培養委託業者リスト

新たな治療法の導入にも全力で取り組んでおり、難易度の高い案件ほど、当センターの幅を広げる好機と考えております。
ぜひご相談ください。
関連記事
-
 一般社団法人でクリニックを法人化する方法とは?医療法人との違い・メリット・注意点【2026年版】
-
医療法人の設立方法と認可要件を徹底解説|申請手続き・必要書類・費用・期間【2026年版】
-
医療法人・MS法人・一般社団法人の違いを徹底比較|クリニック経営に適した法人形態の選び方【2026年版】
-
クリニックの法人化はいつ検討すべき?所得の目安・メリット・デメリットと判断基準【2026年版】
-
クリニックのGoogle口コミ対策とは?悪い口コミ・低評価を放置するリスクと改善方法
-
スクラムマーケティングとは?競合しない医療機関同士で集患力を高める広報連携の仕組み
-
【整形外科限定・3院】PRP治療の集患支援が無料で受けられるモニター院募集のご案内
-
医療インバウンド集患を始めたい医療機関へ|海外患者を増やす戦略と成功のポイント